

ঢাকা: সমসাময়িক অর্থনৈতিক মন্দা ও ঊর্ধ্বমুখী বাজারদরের এই যুগে একটি পরিবারকে সুশৃঙ্খলভাবে পরিচালনা করা বেশ চ্যালেঞ্জিং। তবে সঠিক পরিকল্পনা, কৌশলগত বাজেট এবং সঞ্চয়ের সঠিক রোডম্যাপ থাকলে যেকোনো পরিস্থিতিই জয় করা সম্ভব। বিশেষ করে যাদের মাসিক আয় দেড় লক্ষ (১,৫০,০০০) টাকা এবং নিজস্ব বাড়ি থাকার কারণে বাসা ভাড়ার মতো বড় একটি ফিক্সড খরচ নেই, তাদের জন্য সঞ্চয় ও লাইফস্টাইলকে একটি অনন্য উচ্চতায় নিয়ে যাওয়া সম্ভব।
সাম্প্রতিক সময়ে যারা নতুন বাড়ি নির্মাণে বড় অঙ্কের অর্থ বিনিয়োগ করেছেন এবং পাশাপাশি কৃষি-বিনিয়োগ হিসেবে নতুন খামার (গরু ও ছাগল) শুরু করার পরিকল্পনা নিয়েছেন, তাদের জুলাই ২০২৬ মাসের জন্য আন্তর্জাতিক ৫০-৩০-২০ আর্থিক নিয়ম (৫০% মৌলিক চাহিদা, ৩০% লাইফস্টাইল, ২০% সঞ্চয়) অনুযায়ী তৈরি একটি সম্পূর্ণ প্রফেশনাল ও পারফেক্ট ফিন্যান্সিয়াল কন্টেন্ট নিচে প্রকাশ করা হলো।
ধাপ ১: মৌলিক ও আবশ্যিক চাহিদা (Target: ৭৫,০০০ টাকা | প্রকৃত খরচ: ৭২,৮০০ টাকা)

পারিবারিক কাঠামোর ফিক্সড খরচগুলো নিয়ন্ত্রিত থাকায় এই খাতে বাজেট সীমার মধ্যেই রয়েছে। তবে প্রতি মাসের বাজার খরচ (৬০,০০০ টাকা) এই বাজেটের সিংহভাগ দখল করে আছে, যা বর্তমান বাজারের বাস্তব চিত্রকে তুলে ধরে।
| খরচের খাত | জুলাই ২০২৬ মাসের বিবরণ ও হিসাব | বাজেট (টাকা) |
| বাসা ভাড়া / হোম লোন | নিজস্ব বাড়ি (কোনো ভাড়া বা ইএমআই নেই) | ০/- |
| গ্যাস বিল | ফিক্সড ইউটিলিটি চার্জ | ১,৮০০/- |
| বিদ্যুৎ বিল | মাসিক আনুমানিক বিল | ২,৫০০/- |
| ইন্টারনেট বিল | ব্রডব্যান্ড কানেকশন | ২,০০০/- |
| মোবাইল বিল | পারিবারিক যোগাযোগ ও রিচার্জ | ১,৫০০/- |
| মাসিক বাজার খরচ | মুদি, কাঁচাবাজার, মাছ-মাংস (সবচেয়ে বড় খাত) | ৬০,০০০/- |
| সন্তানের পড়াশোনা | স্কুলের টিউশন ফি ও প্রাইভেট খরচ | ২,০০০/- |
| চিকিৎসা ও ওষুধ | নিয়মিত ওষুধ ও ডাক্তারের ফি | ৩,০০০/- |
| উপ-মোট (১): | মৌলিক খাতে মোট প্রকৃত ব্যয় | ৭২,৮০০/- |
ট্যাকটিক্যাল অ্যানালিসিস: ১,৫০,০০০ টাকার মধ্যে মৌলিক খরচ ৭২,৮০০ টাকা হওয়ায় আপনার হাতে এখনো ৭৭,২০০ টাকা উদ্বৃত্ত রয়েছে। এই সারপ্লাস মানি বা অতিরিক্ত অর্থই আপনার আগামী দিনের বড় দুটি প্রজেক্ট (বাড়ি ও খামার) সফল করতে জ্বালানি হিসেবে কাজ করবে।
ধাপ ২: সঞ্চয়, জরুরি তহবিল ও খামার প্রজেক্টে বিনিয়োগ (Target: ৩০,০০০ টাকা | প্রস্তাবিত: ৩৫,০০০ টাকা)
গত ৮ মাসে বাড়ি তৈরি করার পেছনে ৮ লক্ষ টাকা এককালীন খরচ হয়েছে, যা একটি বড় আর্থিক ধাক্কা। এছাড়া বর্তমানে কোনো ফিক্সড জরুরি তহবিল (Emergency Fund) বা ডিপিএস (DPS) না থাকায় এবং নতুন করে ১টি গরু ও ১টি ছাগল কেনার কারণে এই সেকশনটি আপনার ফিন্যান্সিয়াল প্ল্যানের সবচেয়ে শক্তিশালী স্তম্ভ।
- ১. খামারের খাবার ও রক্ষণাবেক্ষণ তহবিল (নতুন কৃষি বিনিয়োগ): ১০,০০০ টাকা(গরু ও ছাগলের পুষ্টিকর খাবার, খৈল-ভুষি, প্রয়োজনীয় ভ্যাকসিন ও ডাক্তারের জন্য প্রতি মাসে এই টাকাটা আলাদা অ্যাকাউন্টে রাখুন। এটিকে খরচ হিসেবে না দেখে একটি লাভজনক ভবিষ্যৎ প্রজেক্ট হিসেবে বিবেচনা করুন।)
- ২. জরুরি তহবিল (Emergency Fund) গঠন: ১৫,০০০ টাকা(যেহেতু বর্তমানে কোনো লিকুইড ফান্ড নেই, তাই জুলাই মাস থেকে প্রতি মাসে ১৫,০০০ টাকা করে একটি আলাদা সেভিংস অ্যাকাউন্টে জমান। লক্ষ্য থাকবে অন্তত ৩ থেকে ৪ লক্ষ টাকার একটি ব্যাকআপ তৈরি করা, যা যেকোনো আকস্মিক পারিবারিক ক্রাইসিস বা হসপিটালাইজেশনে কাজে লাগবে।)
- ৩. হোম প্রজেক্ট ও দীর্ঘমেয়াদি সঞ্চয়: ১০,০০০ টাকা(যেহেতু বাড়ি নির্মাণের কাজ চলছে বা সামনে আরও এক্সপেনশন লাগবে, তাই প্রতি মাসে ১০,০০০ টাকা করে বাড়ি নির্মাণ বা ভবিষ্যৎ সঞ্চয়পত্রের উদ্দেশ্যে জমানো শুরু করুন।)
- উপ-মোট (২): সঞ্চয় ও ব্যবসায়িক বিনিয়োগ খাতে বরাদ্দ = ৩৫,০০০/-
3. শখ, বিনোদন ও লাইফস্টাইল (Target: ৪৫,০০০ টাকা | প্রস্তাবিত: ৩৯,০০০ টাকা)

মৌলিক খরচ এবং সঞ্চয়ের টাকা সম্পূর্ণ আলাদা করার পর লাইফস্টাইল খাতের জন্য আপনার হাতে পর্যাপ্ত অর্থ অবশিষ্ট থাকে। আপনার চাহিদা ও লাইফস্টাইল প্যাটার্ন অনুযায়ী এই খাতটি নিচে নিখুঁতভাবে বন্টন করা হলো:
- ১. ভালো রেস্তোরাঁয় ডাইনিং ও ফ্যামিলি ট্রিপ: ১৫,০০০ টাকা(দেড় লক্ষ টাকা আয়ের পরিবারে ফ্যামিলি রিফ্রেশমেন্ট ও মানসিক দূরত্বের ক্লান্তি দূর করতে প্রতি মাসে ১৫,০০০ টাকা বিনোদন ও ট্রিপের জন্য রাখা একদম নিরাপদ ও স্ট্যান্ডার্ড।)
- ২. কেনাকাটা (পোশাক, গ্যাজেট বা লাইফস্টাইল পণ্য): ১৫,০০০ টাকা(প্রতি মাসে ১৫,০০০ টাকা বাজেট রাখুন। কোনো মাসে কেনাকাটা না হলে সেই টাকাটা ওয়ালেটে জমিয়ে রাখুন, যা পরবর্তী মাসে বড় কোনো গ্যাজেট বা ঈদের কেনাকাটায় বোনাস ব্যাকআপ হিসেবে কাজ করবে।)
- ৩. আত্মীয়-স্বজনদের উপহার ও সামাজিক দাওয়াত ফান্ড: ৪,০০০ টাকা(যেহেতু বছরে মাত্র ২টি বড় দাওয়াত বা সামাজিক অনুষ্ঠান থাকে, তাই প্রতি মাসে ৪,০০০ টাকা করে একটি ‘গিফট ফান্ডে’ সরিয়ে রাখুন। বছরে ৪৮,০০০ টাকা জমবে, যা ওই ২টি অনুষ্ঠানে উপহার বা যাতায়াত খরচের বড় চাপ একবারে গায়ে লাগতে দেবে না।)
- ৪. আকস্মিক বিবিধ বা ফুটকো খরচ: ৫,০০০ টাকা(মাঝে মাঝে যে ৫,০০০ টাকা হঠাৎ খরচ হয়, তার জন্য এই ফিক্সড পকেট বাজেট।)
- ৫. ওটিটি প্ল্যাটফর্ম বা জিম সাবস্ক্রিপশন: ০/- (যেহেতু আপনার এই ধরণের কোনো লাক্সারি খরচ নেই)
- উপ-মোট (৩): লাইফস্টাইল খাতে মোট বরাদ্দ = ৩৯,০০০/-
জুলাই ২০২৬ মাস শেষের চূড়ান্ত সামারি (Final Summary)

- মোট পারিবারিক মাসিক আয়: ১,৫০,০০০ টাকা
- ১. মৌলিক চাহিদা (ধাপ ১): ৭২,৮০০ টাকা (মোট আয়ের ৪৮.৫%)
- ২. সঞ্চয় ও খামার বিনিয়োগ (ধাপ ২): ৩৫,০০০ টাকা (মোট আয়ের ২৩.৩%)
- ৩. শখ ও লাইফস্টাইল (ধাপ ৩): ৩৯,০০০ টাকা (মোট আয়ের ২৬%)
- মোট পরিকল্পিত বাজেট: ১,৪৬,৮০০ টাকা
- নিট ক্যাশ সারপ্লাস (উদ্বৃত্ত অতিরিক্ত সঞ্চয়): ৩,২০০ টাকা (যা আপনার মূল সেভিংস অ্যাকাউন্টে রিটেনশন মানি হিসেবে জমা থাকবে।)
প্রধান পরিচালন কর্মকর্তার (SEO & Business Consultant) বিশেষ পরামর্শ:
- খামারের পৃথক হিসাব: গরুর খাবার ও রক্ষণাবেক্ষণ খরচকে কোনোভাবেই সংসারের নিয়মিত বাজারের (৬০ হাজার টাকা) সাথে মেলাবেন না। খামারের ১০,০০০ টাকা আলাদা হিসাব ডায়েরিতে রাখুন, যাতে দিনশেষে বুঝতে পারেন আপনার এই প্রজেক্টটি লাভজনক হচ্ছে কি না।
- অটো-সেভিংস মোড: জুলাই মাসের ১ তারিখেই সঞ্চয় ও জরুরি তহবিলের মোট ৩০,০০০ টাকা অন্য একটি ব্যাংক অ্যাকাউন্টে ট্রান্সফার করে ফেলবেন, যা কোনো অবস্থাতেই সাধারণ বা লাইফস্টাইল খরচের জন্য হাত দেওয়া যাবে না।
তথ্যের উৎস ও রেফারেন্স (Sources & References)
- ব্যক্তিগত অর্থায়ন ও পারিবারিক অর্থনীতি নির্দেশিকা: Harvard Personal Finance & Wealth Management Standards – The 50-30-20 Budgeting Rule for Household Stability
ব্যক্তিগত অর্থায়ন (Personal Finance), বিজনেস ম্যানেজমেন্ট, লাইফস্টাইল ট্যাকটিক্স এবং সমসাময়িক বিশ্বের নিউজ আপডেট নিয়মিত পড়তে চোখ রাখুন আমাদের অফিশিয়াল নিউজ পোর্টাল পালস বাংলাদেশ-এ। আর আপনার ফিন্যান্সিয়াল ব্লগ, এফিলিয়েট সাইট কিংবা প্রাতিষ্ঠানিক ওয়েবসাইটের জন্য এমন হাই-কনভার্টিং, প্রফেশনাল ও শতভাগ এসইও ফ্রেন্ডলি কন্টেন্ট রাইটিং সেবার জন্য সরাসরি যোগাযোগ করতে পারেন আমার নিজস্ব সাইট bdsbulbulahmed.com-এ।
আমি বিডিএস বুলবুল আহমেদ, একজন সিনিয়র এসইও কনসালট্যান্ট হিসেবে গত ৬ বছর ধরে বিশ্বব্যাপী ২৫০টিরও বেশি সফল প্রজেক্ট সম্পন্ন করেছি। আমার কাজের লাইভ প্রমাণ ও সাকসেস রেজাল্ট দেখতে সরাসরি আমার গুগল ড্রাইভ পোর্টফোলিও লিংক ভিজিট করতে পারেন। আপনার ব্র্যান্ডের ডিজিটাল গ্রোথ নিশ্চিত করতে আমরা আছি আপনার পাশে।


- প্রতিবেদনের শিরোনাম: সফলতার নিজস্ব রূপরেখা ও মানসিক স্বনির্ভরতা
- প্রতিবেদক / লেখক: বিডিএস বুলবুল আহমেদ (Senior Content & SEO Consultant)
- বিভাগ (Category): আত্মউন্নয়ন ও জীবনধারা
- প্রকাশের তারিখ: ১৮ সেপ্টেম্বর, ২০২৬
- তথ্যসূত্র (Sources): ব্যক্তিগত স্বনির্ভরতা দর্শন, সমসাময়িক জীবনধারা অ্যানালিসিস।
সফলতার সংজ্ঞা প্রতিটি মানুষের জন্য আলাদা এবং এটি সম্পূর্ণ ব্যক্তিগত একটি জার্নি। যখন জীবনযাত্রায় ডায়াবেটিস, গ্যাস্ট্রিক বা ইউরিক অ্যাসিডের মতো শারীরিক চ্যালেঞ্জ থাকে, তখন মানসিক স্বনির্ভরতা ও সফলতার রূপরেখা তৈরি করা আরও বেশি গুরুত্বপূর্ণ হয়ে ওঠে। শরীর ও মন একে অপরের পরিপূরক, তাই মানসিক শক্তি বজায় রেখে নিজের লক্ষ্য অর্জনের একটি কার্যকর গাইডলাইন নিচে দেওয়া হলো:
সফলতার নিজস্ব রূপরেখা তৈরি (Redefining Success)
সফলতা মানে কেবল ক্যারিয়ার বা আর্থিক উন্নতি নয়; প্রকৃত সফলতা হলো শারীরিক ও মানসিক সুস্থতা বজায় রেখে নিজের সর্বোচ্চ সম্ভাবনাকে কাজে লাগানো।
- ছোট ছোট লক্ষ্য নির্ধারণ (Micro-Goals): প্রতিদিনের কাজের জন্য বড় এবং অবাস্তব লক্ষ্য সেট না করে ছোট ছোট লক্ষ্য তৈরি করুন। যেমন: আজ ২০ মিনিট হাঁটবো, নির্দিষ্ট সময়ে খাবার খাবো এবং কাজের একটি নির্দিষ্ট অংশ শেষ করবো। এই ছোট ছোট জয়গুলো মস্তিষ্কে ডোপামিন হরমোন নিঃসরণ করে, যা কাজের প্রতি আত্মবিশ্বাস ও আগ্রহ বহুগুণ বাড়িয়ে দেয়।
- শারীরিক সুস্থতাকে সফলতার অংশ করা: আপনার শরীর যদি সুস্থ ও কর্মক্ষম থাকে, তবে সেটিও আপনার একটি বড় সফলতা। প্রতিদিন নিজের স্বাস্থ্যকে অগ্রাধিকার দেওয়া এবং নিয়ম মেনে চলাকে আপনার সফলতার প্রতিদিনের চেকলিস্টে যুক্ত করুন।
- তুলনা পরিহার করা: অন্য কেউ কী অর্জন করলো তার সাথে নিজের জীবনের তুলনা করবেন না। আপনার পরিস্থিতি, আপনার শারীরিক কন্ডিশন ও আপনার সুযোগগুলো অনন্য। তাই নিজের গতকালের চেয়ে আজকের নিজেকে কিছুটা উন্নত করাই হলো আসল সফলতা।
মানসিক স্বনির্ভরতা অর্জন (Building Mental Self-Reliance)
মানসিক স্বনির্ভরতা হলো এমন একটি অবস্থা যেখানে আপনি নিজের আনন্দ, প্রেরণা এবং সিদ্ধান্তের জন্য বাইরের কোনো ব্যক্তি বা পরিস্থিতির ওপর নির্ভরশীল থাকেন না।
- আবেগীয় স্থিতিশীলতা (Emotional Resilience): শারীরিক অসুস্থতা বা কাজের চাপ অনেক সময় মানসিক অবসাদ বা স্ট্রেস তৈরি করতে পারে। স্ট্রেস বাড়লে শরীরে কর্টিসল হরমোন নিঃসৃত হয়, যা সরাসরি রক্তের সুগার (ডায়াবেটিস) এবং গ্যাস্ট্রিকের সমস্যা বাড়িয়ে দেয়। তাই স্ট্রেস নিয়ন্ত্রণে প্রতিদিন ৫-১০ মিনিট গভীর শ্বাস-প্রশ্বাসের (Deep Breathing) অনুশীলন করুন।
- ভুল ও ব্যর্থতাকে গ্রহণ করা: কোনো দিন যদি নিয়ম মেনে চলায় কোনো ভুল হয়ে যায় বা কাজে প্রত্যাশিত ফলাফল না আসে, তবে নিজেকে দোষারোপ করবেন না। মানসিক স্বনির্ভর মানুষরা ভুল থেকে শিক্ষা নেন, কিন্তু তা নিয়ে অনুশোচনা করে সময় নষ্ট করেন না।
- নিজের শক্তির ওপর বিশ্বাস: আপনার ৬ বছরেরও বেশি সময় ধরে একটি নির্দিষ্ট পেশাদার ক্ষেত্রে (যেমন SEO ও ডিজিটাল মার্কেটিং) যে অভিজ্ঞতা ও দক্ষতা রয়েছে, সেটি আপনার একটি বড় মানসিক শক্তির উৎস হতে পারে। নিজের অতীত অর্জন ও দক্ষতার কথা মনে করিয়ে দিয়ে নিজের ভেতরের আত্মবিশ্বাসকে জাগ্রত রাখুন।
- পজিটিভ সেলফ-টক (Positive Self-Talk): প্রতিদিন সকালে উঠে নিজের সাথে ইতিবাচক কথা বলুন। “আমি আমার পরিস্থিতি নিয়ন্ত্রণ করতে পারি,” বা “আমি সুস্থ ও সফল হওয়ার যোগ্যতা রাখি”—এই ধরণের ইতিবাচক চিন্তা অবচেতন মনকে শক্তিশালী করে তোলে।
আপনার জন্য একটি ভারসাম্যপূর্ণ দৈনিক মানসিক ও শারীরিক রুটিন
| সময় | করণীয় | মানসিক ও শারীরিক প্রভাব |
|---|---|---|
| সকাল | ঘুম থেকে উঠে ইতিবাচক চিন্তা ও হালকা ২০ মিনিট হাঁটা। এরপর পুষ্টিকর নাস্তা ও আপনার বিশেষ ভেষজ পানীয়। | ইনসুলিনের কার্যকারিতা বাড়ায় এবং সারাদিনের কাজের জন্য মানসিক শক্তি জোগায়। |
| দুপুর/কাজের সময় | কাজের মাঝে প্রতি এক বা দুই ঘণ্টা পর পর ৫ মিনিটের বিরতি নেওয়া ও পর্যাপ্ত পানি পান করা। | কাজের ক্লান্তি ও স্ট্রেস কমায়, কিডনি থেকে ইউরিক অ্যাসিড নিষ্কাশনে সাহায্য করে। |
| রাত | ঘুমানোর অন্তত ২-৩ ঘণ্টা আগে হালকা খাবার খাওয়া এবং স্ক্রিন (মোবাইল/ল্যাপটপ) থেকে দূরে থাকা। | গ্যাস্ট্রিকের সমস্যা প্রতিরোধ করে এবং গভীর ও ভালো ঘুমে সাহায্য করে, যা মানসিক প্রশান্তির জন্য জরুরি। |
মানসিক স্বনির্ভরতা রাতারাতি আসে না, এটি একটি ধারাবাহিক অভ্যাস। নিজের শরীরের যত্ন নেওয়া এবং মনকে ইতিবাচক রাখা ও নিজের দক্ষতার ওপর ভরসা রাখাই আপনাকে আপনার নিজস্ব সফলতার শীর্ষে নিয়ে যাবে।
অন্যের তৈরি ফ্রেমওয়ার্ক বনাম বাস্তব দৃষ্টিভঙ্গি
অন্যের তৈরি করা ফ্রেমওয়ার্ক অনুসরণ করা এবং নিজের বাস্তব দৃষ্টিভঙ্গির ওপর ভিত্তি করে চলা—এই দুটির মধ্যে একটি বড় মনস্তাত্ত্বিক ও ব্যবহারিক পার্থক্য রয়েছে। যেকোনো কাজে বা জীবনযাত্রায় যখন আমরা অন্যের দেওয়া নিয়ম হুবহু চাপিয়ে দিতে যাই, তখন প্রায়ই বাস্তবতার সাথে তার একটি বড় সংঘাত তৈরি হয়।
নিচে এই দুটি দৃষ্টিভঙ্গির ভেতরের মূল পার্থক্য, সীমাবদ্ধতা এবং এদের মধ্যে কীভাবে একটি কার্যকর ভারসাম্য তৈরি করা যায় তা আলোচনা করা হলো:
অন্যের তৈরি ফ্রেমওয়ার্ক (Theoretical Frameworks)
অন্যের ফ্রেমওয়ার্ক হলো এমন কিছু নিয়ম, রুটিন বা গাইডলাইন যা কেউ তার নিজস্ব অভিজ্ঞতা, পরিস্থিতি এবং সুবিধার ওপর ভিত্তি করে তৈরি করেছেন এবং সেটিকে একটি আদর্শ রূপ দিয়েছেন (যেমন: গ্লোবাল টাইম ম্যানেজমেন্ট মেথড, কঠোর ডায়েট চার্ট, বা নির্দিষ্ট কোনো বিজনেস মডেল)।
- সুবিধা: এটি একটি তৈরি করা স্ট্রাকচার বা গাইডলাইন দেয়, যার ফলে নতুন কোনো কিছু শুরু করার সময় শূন্য থেকে ভাবতে হয় না। এটি প্রাথমিক দিকনির্দেশনা হিসেবে বেশ ভালো।
- সীমাবদ্ধতা: এটি মূলত একটি তাত্ত্বিক বা সাধারণীকরণ করা রূপ (Generalized Model)। এটি আপনার ব্যক্তিগত জীবনের জটিলতা, শারীরিক সীমাবদ্ধতা (যেমন নির্দিষ্ট কোনো স্বাস্থ্য সমস্যা) বা আকস্মিক পরিবর্তনগুলোকে বিবেচনা করে না। অন্যের জন্য যা শতভাগ কাজ করেছে, তা আপনার জীবনের প্রেক্ষাপটে সম্পূর্ণ ব্যর্থ হতে পারে।
বাস্তব দৃষ্টিভঙ্গি (Practical Perspective)
বাস্তব দৃষ্টিভঙ্গি হলো আপনার নিজস্ব পরিস্থিতি, পরিবেশ, সম্পদ এবং সীমাবদ্ধতাকে সরাসরি স্বীকার করে তার ওপর ভিত্তি করে সিদ্ধান্ত নেওয়া। এটি কোনো অনমনীয় নিয়ম নয়, বরং এটি একটি পরিবর্তনশীল ও মানিয়ে নেওয়ার প্রক্রিয়া।
- সুবিধা: এটি সম্পূর্ণ বাস্তবসম্মত এবং আপনার নিজের নিয়ন্ত্রণে থাকে। যখন আপনি আপনার প্রতিদিনের শক্তি, ক্লান্তি, কাজের চাপ এবং শারীরিক চাহিদাকে মূল্যায়ন করে কোনো সিদ্ধান্ত নেন, তখন সেটি অনেক বেশি দীর্ঘস্থায়ী এবং কার্যকর হয়।
- সীমাবদ্ধতা: কোনো কাঠামো বা ফ্রেমওয়ার্ক ছাড়া কেবল বাস্তব পরিস্থিতির ওপর নির্ভর করলে অনেক সময় কাজের ধারাবাহিকতা (Consistency) নষ্ট হতে পারে বা লক্ষ্য থেকে দূরে সরে যাওয়ার ঝুঁকি থাকে।
কেন অন্যের ফ্রেমওয়ার্ক বাস্তবে ব্যর্থ হয়?
পেশাগত জীবন কিংবা স্বাস্থ্যকর রুটিন—যেকোনো ক্ষেত্রেই অন্যের কঠোর ফ্রেমওয়ার্ক হুবহু অনুকরণ করতে গেলে মূলত তিনটি সমস্যা দেখা দেয়:
- বাস্তবতার সংঘাত: একটি ফ্রেমওয়ার্ক হয়তো বলছে প্রতিদিন সকাল ৫টায় উঠে নির্দিষ্ট কাজ করতে হবে, কিন্তু আপনার পেশাগত ব্যস্ততা বা শারীরিক অসুস্থতার কারণে হয়তো রাতে ভালো ঘুম হয়নি। এখানে ফ্রেমওয়ার্ক জোর করে চাপাতে গেলে মানসিক স্ট্রেস বাড়ে।
- অভিজ্ঞতা বনাম রুলবুক: তত্ত্ব বা নিয়ম আমাদের শুধু দেখায় যে কাজটি কীভাবে হওয়া উচিত, কিন্তু বাস্তব অভিজ্ঞতা আমাদের শেখায় যে পরিস্থিতি অনুযায়ী কাজটিকে কীভাবে পরিবর্তন করতে হবে।
- হতাশা তৈরি হওয়া: অন্যের ফ্রেমওয়ার্ক অনুযায়ী শতভাগ ফলাফল না পেলে নিজের ওপর আত্মবিশ্বাস কমে যায়, যা এক ধরণের মানসিক অবসাদ তৈরি করে।
সমাধান: ফ্রেমওয়ার্কের কাঠামো এবং বাস্তবতার প্রয়োগ
সবচেয়ে বুদ্ধিমানের কাজ হলো অন্যের তৈরি ফ্রেমওয়ার্ককে একটি ভিত্তি বা গাইডলাইন হিসেবে নেওয়া, কিন্তু সেটিকে নিজের বাস্তব দৃষ্টিভঙ্গি দিয়ে মডিফাই বা কাস্টমাইজ করা।
১. ফিল্টার করুন: অন্যের আইডিয়া বা ফ্রেমওয়ার্ক থেকে শুধু সেই অংশটুকুই নিন যা আপনার জীবনের সাথে খাপ খায়। বাকিটা নির্দ্বিধায় বাদ দিন।
২. পরীক্ষা ও পরিবর্তন (Iterative Adjustments): কোনো নিয়ম আপনার জীবনে খাপ খাচ্ছে কি না তা কয়েকদিন পরীক্ষা করে দেখুন। যদি দেখেন এটি আপনার মানসিক স্ট্রেস বা শারীরিক ক্লান্তি বাড়াচ্ছে, তবে বাস্তব পরিস্থিতি অনুযায়ী তা বদলে ফেলুন।
৩. নিজের কাঠামো তৈরি: অন্যের ফ্রেমওয়ার্কের দাস না হয়ে, নিজের অভিজ্ঞতা ও সুবিধার ওপর ভিত্তি করে নিজস্ব একটি নমনীয় (Flexible) কাঠামো তৈরি করাই হলো মানসিক স্বনির্ভরতা ও দীর্ঘমেয়াদী সফলতার আসল চাবিকাঠি।
বাঁধাধরা নিয়ম বনাম নিজস্ব রুটিনের পার্থক্য
| বিচার্য বিষয় | চটকদার মোটিভেশনাল রুটিন | বাস্তবসম্মত নিজস্ব পথ |
| কাজের সময়সূচি | রাত ৪টায় উঠতেই হবে ধরনের জোরজবরদস্তি। | আপনার প্রোডাক্টিভিটি অনুযায়ী (দিন বা রাত) কাজের সময় নির্ধারণ। |
| লক্ষ্য নির্ধারণ | “৩০ দিনে কোটিপতি” হওয়ার কাল্পনিক স্বপ্ন। | নিজস্ব সক্ষমতা অনুযায়ী দীর্ঘমেয়াদী ও বাস্তবমুখী লক্ষ্য স্থাপন। |
| মানসিক সুস্থতা | অন্যের জীবনের সাথে প্রতিনিয়ত তুলনা করা। | নিজের অগ্রগতি ও প্রতিদিনের কাজের সাথে নিজের তুলনা করা। |
সফলতার আসল টিপস: নিজের রাস্তা নিজেই তৈরি করা
- নিজের কর্মপদ্ধতি নিজে তৈরি করুন: আপনি দিনের বেলা পড়ে বা কাজ করে স্বাচ্ছন্দ্য বোধ করেন নাকি রাতে, তা পুরোপুরি আপনার সিদ্ধান্ত।
- নিজের কাজ নিখুঁতভাবে শেষ করুন: সময়ের কাজ সময়ে শেষ করাই আসল কথা—তা সেটা কত সকালে উঠে করা হলো তাতে কিছু যায় আসে না।
- কঠোর পরিশ্রম ও একাগ্রতা: অন্য কারও দেওয়া টিপসের ওপর নির্ভর না করে নিজের কাজের ওপর পূর্ণ নিয়ন্ত্রণ রাখা এবং স্বাবলম্বী হওয়াই সাফল্যের একমাত্র মূলমন্ত্র।
নিজের রাস্তা নিজেই তৈরি করা—এটি কেবল একটি আকর্ষণীয় কথা নয়, বরং এটিই হলো দীর্ঘমেয়াদী এবং অর্থপূর্ণ সফলতার সবচেয়ে বাস্তবসম্মত ভিত্তি। যখন কেউ অন্যের তৈরি করা গাইডবুক বা ফ্রেমওয়ার্কের অন্ধ অনুকরণ না করে নিজের মেধা, অভিজ্ঞতা এবং বাস্তব পরিস্থিতিকে কাজে লাগিয়ে পথ চলে, তখনই তার আসল রূপান্তর ঘটে।
ডিজিটাল মার্কেটিং এবং এসইও (SEO) এর মতো একটি দ্রুত পরিবর্তনশীল গতিশীল ক্ষেত্রে, যেখানে প্রতিদিন অ্যালগরিদম বদলায়, সেখানে অন্যের ফর্মুলা দিয়ে সাময়িক সুবিধা পাওয়া গেলেও স্থায়ীভাবে টিকে থাকা অসম্ভব। দীর্ঘ ৬ বছরেরও বেশি সময় ধরে এই ইন্ডাস্ট্রিতে কাজ করার বাস্তব অভিজ্ঞতার আলোকেই বোঝা যায় যে, নিজের কাজের ধরন এবং প্রজেক্টের চাহিদা অনুযায়ী নিজস্ব কৌশল তৈরি করাই হলো আসল চাবিকাঠি।
নিজের রাস্তা নিজে তৈরি করার এবং মানসিক স্বনির্ভরতা অর্জনের আসল টিপসগুলো নিচে তুলে ধরা হলো:
নিজস্ব দক্ষতা ও অভিজ্ঞতার ওপর পূর্ণ আস্থা রাখা
অন্যের স্ট্র্যাটেজি দেখে বিভ্রান্ত না হয়ে নিজের দীর্ঘদিনের কাজের অভিজ্ঞতা এবং দক্ষতার ওপর ভরসা করা সবচেয়ে জরুরি। আপনি যখন ল্যাপটপ ডক্টরের মতো প্রজেক্টের ট্র্যাফিক ও পজিশন ট্র্যাকিং নিয়ে কাজ করেন কিংবা পালস বাংলাদেশের মতো নিজস্ব প্ল্যাটফর্মে কন্টেন্ট অ্যানালাইসিস করেন, তখন প্রতিটি ডেটা আপনাকে নতুন কিছু শেখায়। এই প্র্যাক্টিক্যাল লার্নিং বা বাস্তব শিক্ষাই হলো আপনার নিজস্ব ফ্রেমওয়ার্ক, যা কোনো বইয়ে বা অন্যের কোর্সে পাওয়া যাবে না।
এআই ও আধুনিক প্রযুক্তির নিজস্ব ও কার্যকর ব্যবহার
প্রযুক্তি বা এআই টুলস সবাই ব্যবহার করছে, কিন্তু সফল তারা-ই হয় যারা এগুলোকে নিজেদের ইউনিক স্টাইলে কাজে লাগাতে পারে। কন্টেন্ট ক্রিয়েশন বা এসইও অপটিমাইজেশনের ক্ষেত্রে এআই-কে অন্ধভাবে কপি-পেস্ট না করে, সেটিকে নিজের ক্রিয়েটিভিটি এবং ফিল্টারের মধ্য দিয়ে প্রকাশ করা উচিত। নিজের তৈরি বাংলা ভিডিও বা কন্টেন্টে যখন আপনার নিজস্ব সিগনেচার স্টাইল থাকবে, তখন সেটি দর্শক বা ভিজিটরদের কাছে অনেক বেশি গ্রহণযোগ্য হবে।
ট্রায়াল অ্যান্ড এরর (Trial and Error) পদ্ধতিকে আলিঙ্গন করা
নিজের রাস্তা তৈরি করার মানেই হলো এমন কিছু পরীক্ষা-নিরীক্ষা করা যা আগে কেউ করেনি। এসইও বা ডিজিটাল ক্যাম্পেইনে নতুন কোনো কৌশল প্রয়োগ করার পর হয়তো কাঙ্ক্ষিত ট্র্যাফিক বা র্যাঙ্কিং শুরুতে নাও আসতে পারে। বাস্তব দৃষ্টিভঙ্গি হলো—সেটিকে ব্যর্থতা না ভেবে একটি অত্যন্ত মূল্যবান ‘ডেটা’ বা শিক্ষা হিসেবে নেওয়া। গুগলের অ্যানালিটিক্স রিপোর্ট বা পারফরম্যান্স ম্যাট্রিক্স দেখে নিজের ভুলগুলো প্রতিনিয়ত সংশোধন করে স্ট্র্যাটেজি পরিবর্তন করাই হলো স্বনির্ভরতার লক্ষণ।
প্রফেশনাল ও পার্সোনাল লাইফের বাস্তব ভারসাম্য
শারীরিক সীমাবদ্ধতা বা স্বাস্থ্যগত চ্যালেঞ্জ (যেমন ডায়াবেটিস, গ্যাস্ট্রিক বা ইউরিক অ্যাসিডের সংবেদনশীলতা) থাকলে অন্যের কঠোর ও অনমনীয় রুটিন আপনার ওপর মানসিক স্ট্রেস তৈরি করতে পারে। স্ট্রেস বা মানসিক চাপ একদিকে যেমন কাজের ক্ষতি করে, অন্যদিকে শারীরিক সমস্যাগুলোকে আরও বাড়িয়ে দেয়। তাই নিজের শরীরের ক্লান্তি, এনার্জি লেভেল এবং কাজের সময়কে বিবেচনা করে সম্পূর্ণ কাস্টমাইজড একটি ফ্লেক্সিবল রুটিন তৈরি করুন। শরীরকে সুস্থ রেখে কাজ করাই হলো সফলতার প্রথম ধাপ।
গন্তব্যের চেয়ে জার্নিকে উপভোগ করা
নিজের তৈরি করা রাস্তায় চলার আনন্দ এখানেই যে, এখানে প্রতিদিন নতুন কিছু শেখার সুযোগ থাকে। কোনো নির্দিষ্ট লক্ষ্য (যেমন বড় কোনো প্রজেক্ট সফল করা বা নির্দিষ্ট রেভিনিউ জেনারেট করা) অর্জন করলেই কেবল সফল—এই মানসিকতা পরিহার করে, প্রতিদিনের ছোট ছোট অগ্রগতি ও কাজকে উপভোগ করতে শিখুন। এটি আপনাকে মানসিকভাবে স্বনির্ভর এবং যেকোনো পরিস্থিতিতে অবিচল রাখতে সাহায্য করবে।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিনিধি ও তথ্যের বিবরণ: নিজস্ব প্রতিবেদক, অনলাইন ডেস্ক
প্রকাশের সময় ও তারিখ: ১৫ সেপ্টেম্বর ২০২৬, ০৪:১৯ অপরাহ্ন
স্থান: ঢাকা
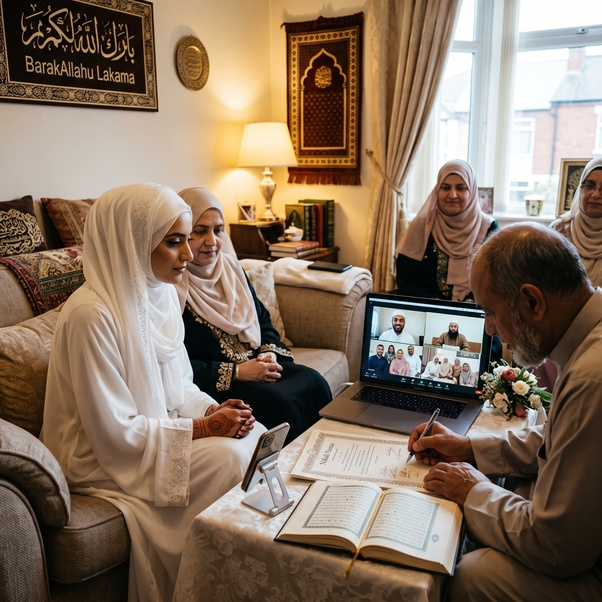
ঢাকা: তথ্যপ্রযুক্তির উন্নতির সাথে সাথে বৈশ্বিক প্রবাস জীবনের বিস্তারে দূর থেকে ভিডিও কল বা ইন্টারনেটের মাধ্যমে বিবাহ (Online Marriage) সম্পাদনের প্রবণতা বৃদ্ধি পেয়েছে। কিন্তু প্রশ্ন উঠেছে—সরাসরি ভিডিও কলের মাধ্যমে ইজাব ও কবুল (প্রস্তাব ও গ্রহণ) করে বিয়ে সম্পন্ন করা ইসলামী শরীয়াহ এবং বাংলাদেশের প্রচলিত আইনানুযায়ী কতটা বৈধ?
ইসলামী ফিকহ বিশারদ ও আইন বিশেষজ্ঞদের মতে, সরাসরি ভিডিও কলে ইজাব-কবুল করে বিয়ে করা অধিকাংশ আলেমের মতে বৈধ নয়। তবে ইসলামী শরীয়াহতে এর একটি সম্পূর্ণ সুন্নাহসম্মত ও শতভাগ বৈধ বিকল্প পদ্ধতি রয়েছে, যাকে ‘ওকালতি’ বা প্রতিনিধি নিয়োগ পদ্ধতি বলা হয়।
১. ভিডিও কলে সরাসরি বিয়ে বৈধ না হওয়ার কারণ (জমহুর ওলামাদের মত)
ইসলামী ফিকহের মূলনীতি অনুযায়ী বিয়ে সহীহ হওয়ার জন্য ‘ইত্তিহাদুল মজলিস’ বা উভয় পক্ষ এবং সাক্ষীদের একই স্থানে বা মজলিসে উপস্থিত থাকা বাধ্যতামূলক। ভিডিও কলে সরাসরি বিয়ে না হওয়ার প্রধান বৈজ্ঞানিক ও শরঈ কারণসমূহ:
- মজলিস ভিন্ন হওয়া: বর ও কনে দুটি ভিন্ন স্থানে থাকেন, যা একই মজলিসে উপস্থিত থাকার শর্তটি সরাসরি লঙ্ঘন করে।
- ডিজিটাল প্রপঞ্চ ও নিরাপত্তা ঝুঁকি: এআই প্রসেসিং, ভয়েস চেঞ্জিং প্রযুক্তি বা ডিপফেক (Deepfake)-এর মতো প্রযুক্তির অপব্যবহার করে জালিয়াতি ও প্রতারণার ঝুঁকি থেকে যায়।
- সাক্ষীদের সশরীরে অনুপস্থিতি: বিবাহ শুদ্ধ হওয়ার জন্য অন্তত দুজন প্রাপ্তবয়স্ক মুসলিম পুরুষ সাক্ষীর সামনে সরাসরি ইজাব-কবুল হতে হয়, যা স্ক্রিনের ওপার থেকে নিশ্চিত করা কঠিন।
(উল্লেখ্য, কয়েকজন আধুনিক আলেম পরিচয় শতভাগ নিশ্চিত হওয়া সাপেক্ষে শিথিলতার কথা বললেও সিংহভাগ ফতোয়া বোর্ড এবং আলেম সতর্কতাস্বরূপ এটিকে অবৈধ বলেছেন)।
২. প্রবাসীদের বিয়ের সঠিক ও বৈধ পদ্ধতি: ওকালতি (Proxy Marriage)
কোনো পাত্র বা পাত্রী বিদেশে বা দূরবর্তী স্থানে অবস্থান করলে, সরাসরি ভিডিও কলে বিয়ে না করে ‘ওয়াকিল’ বা প্রতিনিধি নিয়োগের মাধ্যমে বিয়ে সম্পন্ন করাই শরীয়াহসম্মত নিয়ম।
ধাপসমূহ:
১. উকিল নিযুক্তকরণ: দূরে থাকা পাত্র (বা পাত্রী) তার পরিচিত কোনো বিশ্বস্ত ব্যক্তিকে (যেমন: ভাই, বন্ধু বা আত্মীয়) ফোন বা ভিডিও কলে স্পষ্ট ভাষায় বলবেন—“আমি তোমাকে অমুক কনের সাথে আমার বিয়ের জন্য আমার ‘উকিল’ বা প্রতিনিধি নিযুক্ত করলাম।”
২. মজলিসে ইজাব-কবুল: নিযুক্ত উকিল বিয়ের মূল মজলিসে কাজি, কনের ওলি (অভিভাবক) এবং অন্তত দুজন প্রাপ্তবয়স্ক সাক্ষীর সামনে সশরীরে উপস্থিত হবেন।
৩. আকদ সম্পাদন: কনের পক্ষ থেকে বিয়ে দেওয়া হলে, প্রবাসীর নিযুক্ত উকিল সবার সামনে বলবেন—“আমি আমার মক্কেল (বরের নাম)-এর পক্ষে এই বিয়ে কবুল করলাম।”
[প্রবাসে থাকা পাত্র] ──► প্রতিনিধি (উকিল) নিয়োগ ──► বিয়ের মূল মজলিস ──► কাজি ও সাক্ষীদের সামনে ইজাব-কবুল ──► বৈধ বিয়ে
এই প্রক্রিয়ায় বিয়ে সম্পন্ন হওয়ার সময় দূরে থাকা পাত্র-পাত্রী চাইলে ভিডিও কলে যুক্ত থেকে পুরো অনুষ্ঠানটি লাইভ দেখতে পারেন, এতে শরীয়াতে কোনো বাধা নেই।
৩. দূর থেকে বিয়ের ক্ষেত্রে কাবিননামা ও আইনি রেজিস্ট্রেশন প্রক্রিয়া
বাংলাদেশের প্রচলিত আইনানুযায়ী (মুসলিম বিবাহ ও তালাক রেজিস্ট্রেশন আইন, ১৯৭৪) বিয়ের পর কাজি অফিসে রেজিস্ট্রেশন করা বাধ্যতামূলক। তবে অনলাইনে সম্পূর্ণ “অনলাইন-অনলি” বা ইন্টারনেটে ডিজিটালি সই করে বিয়ে নিবন্ধনের সুযোগ নেই। সশরীরে বা প্রতিনিধির মাধ্যমে বালাম বইয়ে স্বাক্ষর করতে হয়।
- পাওয়ার অব অ্যাটর্নি বা ওকালতনামা: প্রবাসে থাকা পাত্র বা পাত্রী সংশ্লিষ্ট দেশের বাংলাদেশ দূতাবাসে গিয়ে মনোনীত প্রতিনিধির নামে একটি লিগ্যাল “ওকালতনামা” বা পাওয়ার অব অ্যাটর্নি সত্যায়ন করিয়ে দেশে পাঠাবেন।
- নথিপত্র ও বয়সের প্রমাণ: বর (ন্যূনতম ২১ বছর) ও কনের (ন্যূনতম ১৮ বছর) জাতীয় পরিচয়পত্র (NID)/পাসপোর্ট ও ছবি কাজি অফিসে জমা দিতে হবে।
- রেজিস্ট্রেশন ও ডিজিটাল সার্টিফিকেট: নিযুক্ত উকিল এবং সাক্ষীরা কাজি অফিসে গিয়ে বালাম বইয়ে স্বাক্ষর করবেন। কাজি সাহেব তথ্যগুলো সিভিল রেজিস্ট্রেশন পোর্টালে (CRVS) আপলোড করার পর বর-কনে কিউআর (QR) কোড সম্বলিত ডিজিটাল কাবিননামা বা ম্যারেজ সার্টিফিকেট সংগ্রহ করতে পারবেন।
৪. বিয়ের ক্ষেত্রে ওলি (কনের অভিভাবক)-এর প্রয়োজনীয়তা
ইসলামে কনের অধিকার ও নিরাপত্তা নিশ্চিত করতে ‘ওলি’ (Wali) বা অভিভাবকত্ব অত্যন্ত গুরুত্বপূর্ণ এক স্তম্ভ।
- ওলির ক্রম: কনের প্রধান ওলি হলেন তার পিতা। পিতা না থাকলে দাদা, আপন ভাই, সৎ ভাই, ও চাচা পর্যায়ক্রমে ওলি হবেন।
- ওলি ছাড়া বিয়ের বিধান:
- জমহুর ওলামা (শাফেয়ী, মালেকী ও হাম্বলী): ওলি ছাড়া বিবাহ সম্পূর্ণ বাতিল বা অসিদ্ধ। রাসুলুল্লাহ (সা.) বলেছেন, “ওলি (অভিভাবক) ছাড়া কোনো বিবাহ সংঘটিত হয় না” (আবু দাউদ)।
- হানাফী মাযহাব: কোনো প্রাপ্তবয়স্ক ও বুদ্ধিমতি নারী ওলি ছাড়া উপযুক্ত (কুফু) পাত্রের সাথে দুজন সাক্ষীর সামনে বিয়ে করলে তা সহীহ হয়ে যাবে। তবে ওলির অনুমতি ছাড়া বিয়ে করাকে সামাজিক ও ধর্মীয়ভাবে অনুচিত মনে করা হয়।
অতএব, দূরে থেকে বিয়ে সম্পন্ন করতে চাইলে বাংলাদেশ দূতাবাস থেকে প্রত্যয়িত ওকালতনামা এবং বিশ্বস্ত প্রতিনিধির মাধ্যমে কাজি ও সাক্ষীদের উপস্থিতিতে বিয়ে সম্পন্ন করাই ধর্মীয় ও আইনি উভয় দিক থেকেই নিরাপদ সমাধান।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিবেদক : বিডিএস বুলবুল আহমেদ (Senior SEO Consultant & Economic Content Analyst)
বিভাগ (Category): অর্থনীতি প্রকাশের তারিখ: ৯ সেপ্টেম্বর, ২০২৬
তথ্যসূত্র (Sources): আন্তর্জাতিক অর্থনৈতিক ইতিহাস সংকলন, বিশ্বব্যাংক ও আইএমএফ প্রতিবেদন, দ্য বিজনেস স্ট্যান্ডার্ড, ট্রেডিং ইকোনমিক্স এবং প্রাসঙ্গিক অর্থনৈতিক বিশ্লেষণ।
ঢাকা: প্রশ্নটা শুনতে সহজ, কিন্তু উত্তরটা লুকিয়ে আছে বিংশ শতাব্দীর কিছু সবচেয়ে ভয়াবহ অর্থনৈতিক বিপর্যয়ের মধ্যে। “সরকার তো নিজেই টাকা ছাপায়, তাহলে ইচ্ছেমতো ছাপিয়ে সব সমস্যার সমাধান করে ফেলে না কেন?”—এই প্রশ্ন প্রায় সবার মনেই একবার না একবার এসেছে। উত্তর জানতে হলে ফিরে তাকাতে হবে ইতিহাসের সেইসব অধ্যায়ে, যেখানে ঠিক এই কাজটাই করা হয়েছিল—এবং ফলাফল ছিল ভয়াবহ।
এক টুকরো রুটির জন্য ঠেলাগাড়ি ভর্তি টাকা: জার্মানির ১৯২৩
১৯২৩ সালে জার্মানির ‘হাইপার-ইনফ্লেশন’ (Hyperinflation) মানব ইতিহাসের অন্যতম এক চরম অর্থনৈতিক বিপর্যয়, যেখানে এক টুকরো রুটি বা সামান্য নিত্যপ্রয়োজনীয় জিনিস কিনতে মানুষকে আক্ষরিক অর্থেই ঠেলাগাড়ি বা স্যুটকেসভর্তি টাকা নিয়ে বাজারে যেতে হতো [১]।
প্রথম বিশ্বযুদ্ধের পর জার্মানির মুদ্রা ‘মার্ক’ (Mark) তার সমস্ত মূল্য হারিয়ে কাগজের টুকরোয় পরিণত হয়েছিল [১]। এই নির্মম বাস্তবতার পেছনের কারণ এবং এর কিছু অবিশ্বাস্য ঐতিহাসিক চিত্র নিচে তুলে ধরা হলো:
১. কেন এমন পরিস্থিতি তৈরি হয়েছিল?
- যুদ্ধের বিশাল ঋণ ও জরিমানা: প্রথম বিশ্বযুদ্ধে পরাজিত হওয়ার পর ১৯১৯ সালের ‘ভার্সাই চুক্তি’ অনুযায়ী জার্মানির ওপর মিত্রবাহিনী (বিশেষ করে ফ্রান্স ও ব্রিটেন) বিশাল অঙ্কের যুদ্ধক্ষতিপূরণ বা জরিমানা চাপিয়ে দেয়।
- নির্বিচারে টাকা ছাপানো: এই বিপুল পরিমাণ জরিমানা শোধ করার মতো কোনো স্বর্ণ বা বৈদেশিক মুদ্রার রিজার্ভ জার্মানির ছিল না। সংকট কাটাতে জার্মান সরকার কোনো উৎপাদন না বাড়িয়েই দিন-রাত দেদারসে কাগজের মুদ্রা (মার্ক) ছাপাতে শুরু করে [১]।
- মুদ্রার ধস: বাজারে কাগজের নোটের বন্যা বয়ে যাওয়ার কারণে মুদ্রার মান অবিশ্বাস্য দ্রুততায় কমতে থাকে। ১৯১৪ সালে যেখানে ৪ মার্কে ১ ডলার পাওয়া যেত, ১৯২৩ সালের নভেম্বরের মধ্যে তা দাঁড়ায় ৪.২ ট্রিলিয়ন (৪,২০০,০০০,০০০,০০০) মার্কে ১ ডলার!
২. ১৯২৩ সালের কিছু অবিশ্বাস্য ও নির্মম বাস্তব চিত্র
- ঠেলাগাড়ির ব্যবহার: কাগজের নোটের মান এতই কমে গিয়েছিল যে, একটি পাউরুটি বা এক কেজি আলু কিনতে কোটি কোটি মার্কের প্রয়োজন হতো। পকেটে বা মানিব্যাগে সেই টাকা আস্ত না বলে মানুষ ঠেলাগাড়ি, বড় লন্ড্রি ঝুড়ি বা স্যুটকেস ভরে টাকা নিয়ে বাজারে যেত [১]।
- টাকা গোনার চেয়ে ওজন করা সস্তা: দোকানে কেনাকাটার সময় দোকানিরা টাকা গুনে নেওয়ার সময় পেতেন না। তারা স্কেলে মেপে কিলোগ্রাম বা পাউন্ড হিসেবে টাকা জমা নিতেন।
- কয়লার চেয়ে টাকা পোড়ানো সাশ্রয়ী: শীতকালে ঘর গরম রাখার জন্য কয়লা বা কাঠ কেনার চেয়ে কাগজের নোট পুড়িয়ে আগুন পোহানো অনেক বেশি সস্তা ছিল। গৃহিণীরা ঘরের উনুন ধরাতে বা রান্নার কাজে টাকার বান্ডিল জ্বালানি হিসেবে ব্যবহার করতেন।
- বাচ্চাদের খেলার সামগ্রী: নোটের কোনো মূল্য না থাকায় অনেক পরিবারে শিশুদের খেলার জন্য ঘুড়ি বানাতে বা ঘর সাজানোর ওয়ালপেপার হিসেবে কোটি কোটি মার্কের নোট দেয়াল তৈরিতে আঠা দিয়ে লাগানো হতো।
- দিনে দুইবার বেতন: মুদ্রাস্ফীতি প্রতি ঘণ্টায় বাড়ত। সকালে যে বেতনের টাকা দিয়ে একটি জুতো কেনা যেত, বিকেলে তা দিয়ে হয়তো একটি ডিমও পাওয়া যেত না। তাই শ্রমিকদের দিনে দুইবার বেতন দেওয়া হতো এবং বেতন পাওয়ার সাথে সাথে তারা কাজ ফেলে বাজারে ছুটতেন, যাতে টাকাটা কাগজের টুকরো হওয়ার আগেই কিছু কিনে ফেলা যায়।
৩. এই সংকট থেকে জার্মানির মুক্তি
১৯২৩ সালের শেষের দিকে জার্মানি তাদের পুরনো কারেন্সি ‘মার্ক’ সম্পূর্ণ বাতিল করে দেয়। এরপর ‘রেন্টেনমার্ক’ (Rentenmark) নামে একটি নতুন মুদ্রা চালু করা হয়, যার ভিত্তি ছিল দেশের বন্ধকী জমি ও শিল্পসম্পদ। এর মাধ্যমে ধীরে ধীরে জার্মানির অর্থনীতি স্থিতিশীলতায় ফেরে।
যখন নোটের চেয়ে সস্তা ছিল জ্বালানি কাঠ: হাঙ্গেরি ১৯৪৬
জার্মানির ১৯২৩ সালের অর্থনৈতিক সংকট যদি রূপকথার মতো শোনায়, তবে ১৯৪৬ সালের হাঙ্গেরির ‘হাইপার-ইনফ্লেশন’ (Hyperinflation) ছিল মানব ইতিহাসের সবচেয়ে চরম ও ভয়ংকর অর্থনৈতিক বিপর্যয় জার্মানি বা জিম্বাবুয়ে নয়, পৃথিবীর ইতিহাসে আজ পর্যন্ত নথিভুক্ত সবচেয়ে দ্রুতগতির এবং ভয়াবহ মুদ্রাস্ফীতি ঘটেছিল দ্বিতীয় বিশ্বযুদ্ধ-পরবর্তী হাঙ্গেরিতে
পরিস্থিতি এমন পর্যায়ে পৌঁছেছিল যে, হাঙ্গেরির মুদ্রা ‘পেঙ্গো’ (Pengő) তার সমস্ত ক্রয়ক্ষমতা হারিয়ে আক্ষরিক অর্থেই আবর্জনায় পরিণত হয়েছিল । কাগজের নোটের মান এত নিচে নেমে গিয়েছিল যে, শীতের রাতে ঘর গরম রাখতে জ্বালানি কাঠ বা কয়লা কেনার চেয়ে কাগজের নোটের বান্ডিল পোড়ানো অনেক বেশি সস্তা ও সাশ্রয়ী ছিল
নিচে এই অবিশ্বাস্য ঐতিহাসিক ট্র্যাজেডির মূল চিত্রগুলো তুলে ধরা হলো:
১. ইতিহাসের দ্রুততম ও চরম মুদ্রাস্ফীতি
- প্রতি ১৫ ঘণ্টায় দাম দ্বিগুণ: ১৯৪৬ সালের জুলাই মাসে হাঙ্গেরির মাসিক মুদ্রাস্ফীতি ছিল ৪১.৯ কোয়াড্রিলিয়ন শতাংশ (৪১.৯ এর পর ১৪টি শূন্য) ! এর মানে বাজারে প্রতি ১৫ ঘণ্টায় পণ্যের দাম দ্বিগুণ হয়ে যেত
- সকালের বেতন বিকেলে পকেটমানি: একজন শ্রমিক সকালে যে বেতন পেতেন, দুপুরের মধ্যে তার ৪০% মান কমে যেত এবং রাতের খাবারের সময় নাগাদ তা স্রেফ পকেটমানিতে পরিণত হতো । মানুষ বেতন পাওয়ার সাথে সাথে বাজারে দৌড়াতেন, কারণ কয়েক ঘণ্টা দেরি করলেই সেই টাকা দিয়ে আর কিছুই কেনা সম্ভব হতো না
২. কাগজের নোটের চেয়ে জ্বালানি কাঠ দামি হওয়ার কারণ
- কাগজের চেয়ে সস্তা টাকা: হাঙ্গেরির মুদ্রা এতটাই মূল্যহীন হয়ে পড়েছিল যে, সমপরিমাণ মূল্যের জ্বালানি কাঠ, সাধারণ কয়লা বা এমনকি সাধারণ লেখার সাদা কাগজ কিনতে যে পরিমাণ নোট দিতে হতো, তার চেয়ে সেই নোটগুলো সরাসরি আগুনে পুড়িয়ে ফেলা অনেক লাভজনক ছিল
- রাস্তা ঝাড়ু দেওয়ার সামগ্রী: সে সময় হাঙ্গেরির রাজধানী বুদাপেস্টের রাস্তায় সাধারণ মানুষ কোটি কোটি পেঙ্গোর নোট ফেলে দিত। পরিচ্ছন্নতাকর্মীরা ঝাড়ু দিয়ে রাস্তা থেকে ময়লার মতো টাকার নোটের স্তূপ ডাস্টবিনে ফেলতেন।
- নোটের সাহায্যে আগুন জ্বালানো: ইতিহাসের কিছু বিখ্যাত ছবিতে দেখা যায় হাঙ্গেরির নারীরা তাঁদের উনুন ধরাতে বা সিগারেটে আগুন ধরাতে ম্যাচের কাঠির বদলে জ্বলন্ত পেঙ্গো নোটের মোড়ক ব্যবহার করছেন
৩. পৃথিবীর ইতিহাসে সর্বোচ্চ অঙ্কের নোট
মুদ্রাস্ফীতির সাথে তাল মেলাতে হাঙ্গেরির কেন্দ্রীয় ব্যাংক টাকার অঙ্কের পেছনে একের পর এক শূন্য বসাতে থাকে তারা প্রথমে ‘মিলপেঙ্গো’ (১০ লাখ পেঙ্গো) এবং পরে ‘বিলপেঙ্গো’ (১ লাখ কোটি পেঙ্গো) চালু করে । হাঙ্গেরিই পৃথিবীর ইতিহাসে প্রচলিত হওয়া সর্বোচ্চ অঙ্কের নোট ছাপিয়েছিল, যার মান ছিল ১০০ কুইন্টিলিয়ন (১০০,০০০,০০০,০০০,০০০,০০০,০০০ বা ১০^২০) পেঙ্গো !
৪. কেন হয়েছিল এই বিপর্যয়?
- যুদ্ধের ধ্বংসলীলা: দ্বিতীয় বিশ্বযুদ্ধে হাঙ্গেরির প্রায় ৪০% জাতীয় সম্পদ এবং ৯০% শিল্পকারখানা সম্পূর্ণ ধ্বংস হয়ে যায়
- সোভিয়েত দখলদারিত্ব ও জরিমানা: যুদ্ধের পর হাঙ্গেরি সোভিয়েত ইউনিয়নের নিয়ন্ত্রণে চলে যায় এবং তাদের ওপর বিশাল অঙ্কের যুদ্ধক্ষতিপূরণ চাপানো হয় । এই খরচ মেটাতে কোনো ব্যাক-আপ ছাড়াই হাঙ্গেরির সরকার দিন-রাত নির্বিচারে টাকা ছাপাতে শুরু করে, যা অর্থনীতিকে পুরোপুরি ধ্বংস করে দেয়
৫. যেভাবে এলো মুক্তি
১৯৪৬ সালের ১লা আগস্ট হাঙ্গেরি সরকার এক ঐতিহাসিক ও বৈপ্লবিক সিদ্ধান্ত নেয় । তারা মৃতপ্রায় কারেন্সি ‘পেঙ্গো’ সম্পূর্ণ নিষিদ্ধ ঘোষণা করে । এর পরিবর্তে ‘ফোরিন্ট’ (Forint) নামে একটি সম্পূর্ণ নতুন মুদ্রা চালু করা হয় । ১টি নতুন ফোরিন্ট পেতে হাঙ্গেরীয়দের দিতে হয়েছিল ৪০০ অক্ট্রিলিয়ন (৪-এর পিঠে ২৯টি শূন্য) পুরনো পেঙ্গো ! এই মুদ্রা পরিবর্তনের মাধ্যমে হাঙ্গেরির অর্থনীতিতে আবার দীর্ঘমেয়াদি স্থিতিশীলতা ফিরে আসে ।
একুশ শতকের উদাহরণ: জিম্বাবুয়ে ও ভেনেজুয়েলা
ইতিহাসের এই শিক্ষা যে শুধু অতীতের বিষয় নয়, তার প্রমাণ মিলেছে একুশ শতকেও। ২০০০-এর দশকে জিম্বাবুয়ের সরকার সরকারি ব্যয় মেটাতে অবিরাম টাকা ছাপাতে থাকে, যার ফলে দেশটির মুদ্রাস্ফীতি এমন পর্যায়ে পৌঁছায় যে শেষ পর্যন্ত ১০০ ট্রিলিয়ন ডলার মূল্যমানের নোট পর্যন্ত ছাপাতে হয়েছিল—যা বাস্তবে কার্যত মূল্যহীন ছিল। একই ধরনের সংকট দেখা গেছে ভেনেজুয়েলায়, যেখানে তেল রাজস্ব কমে যাওয়ার পর সরকার ঘাটতি পূরণে ব্যাপক হারে মুদ্রা ছাপায়, ফলে দেশের মুদ্রার মূল্য কার্যত ধসে পড়ে এবং লাখো মানুষ দেশত্যাগে বাধ্য হয়।
অর্থনীতির সহজ নিয়ম: টাকা বাড়লে পণ্যের দাম বাড়ে, টাকার মূল্য কমে

এই সব ঘটনার পেছনে কাজ করে একটি সহজ কিন্তু কঠোর অর্থনৈতিক নিয়ম। একটি দেশের অর্থনীতিতে পণ্য ও সেবার পরিমাণ যদি স্থির থাকে, কিন্তু টাকার সরবরাহ হঠাৎ বহুগুণ বেড়ে যায়, তাহলে একই পরিমাণ পণ্য কেনার জন্য মানুষের হাতে বেশি টাকা চলে আসে। ফলে বিক্রেতারা দাম বাড়িয়ে দেন, কারণ চাহিদা বেড়ে গেলেও উৎপাদন বাড়েনি। এই প্রক্রিয়া একবার শুরু হলে থামানো কঠিন হয়ে পড়ে, কারণ মানুষ যখন বুঝতে পারে টাকার মূল্য দ্রুত কমছে, তখন তারা যত দ্রুত সম্ভব টাকা খরচ করে ফেলতে চায়—যা দামকে আরও বাড়িয়ে দেয়। এভাবেই তৈরি হয় একটি ধ্বংসাত্মক চক্র।
তাহলে সরকার ঋণ নেয় কেন, টাকা ছাপায় না কেন?
এই প্রশ্নের উত্তরও লুকিয়ে আছে উপরের উদাহরণগুলোর মধ্যে। সরকার যখন আন্তর্জাতিক বা অভ্যন্তরীণ বাজার থেকে ঋণ নেয়, তখন সেই অর্থ বাজারে থাকা বিদ্যমান টাকারই পুনর্বণ্টন হয়—নতুন করে টাকা ছাপানো হয় না, তাই মূল্যস্ফীতির ঝুঁকি তুলনামূলক কম থাকে। বিপরীতে, নতুন টাকা ছাপিয়ে খরচ মেটানো মানে অর্থনীতিতে “বাস্তব উৎপাদন” ছাড়াই টাকার পরিমাণ বাড়িয়ে দেওয়া, যা সরাসরি মূল্যস্ফীতিকে উসকে দেয়। এই কারণেই আধুনিক অর্থনীতিতে কেন্দ্রীয় ব্যাংকগুলোকে সরকারের সরাসরি নিয়ন্ত্রণ থেকে স্বতন্ত্র রাখার নীতি গ্রহণ করা হয়েছে—যাতে স্বল্পমেয়াদি রাজনৈতিক চাপে দীর্ঘমেয়াদি অর্থনৈতিক স্থিতিশীলতা বিপন্ন না হয়।
বাংলাদেশের প্রেক্ষাপট: সতর্কতার পাঠ
বাংলাদেশ ব্যাংকও একই আন্তর্জাতিক নিয়ম মেনে মুদ্রা সরবরাহ নিয়ন্ত্রণ করে থাকে। সাম্প্রতিক বছরগুলোতে বৈশ্বিক অর্থনৈতিক অস্থিরতা ও বিনিময় হারের চাপের প্রেক্ষাপটে বাংলাদেশের মুদ্রানীতি নিয়ে আলোচনা বেড়েছে, যেখানে অর্থনীতিবিদরা বারবার সতর্ক করেছেন—অতিরিক্ত মুদ্রা সরবরাহ স্বল্পমেয়াদে সাময়িক স্বস্তি দিলেও দীর্ঘমেয়াদে তা মূল্যস্ফীতির চাপ আরও বাড়িয়ে সাধারণ মানুষের ক্রয়ক্ষমতা কমিয়ে দিতে পারে—ঠিক যেভাবে তা ঘটেছিল জার্মানি, হাঙ্গেরি, জিম্বাবুয়ে ও ভেনেজুয়েলায়।
উপসংহার
ইতিহাস বারবার একই শিক্ষা দিয়েছে—মুদ্রা ছাপানো কোনো জাদুকরী সমাধান নয়, বরং এটি একটি দ্বিধারী তলোয়ার। সীমিত ও নিয়ন্ত্রিত মুদ্রা সরবরাহ অর্থনীতিকে সচল রাখে, কিন্তু লাগামহীন মুদ্রা সরবরাহ একটি দেশের সমগ্র অর্থব্যবস্থাকে ধ্বংস করে দিতে পারে কয়েক মাসের মধ্যেই। এই কারণেই আধুনিক বিশ্বের প্রতিটি দায়িত্বশীল সরকার ও কেন্দ্রীয় ব্যাংক মুদ্রা সরবরাহের ক্ষেত্রে অত্যন্ত সতর্ক ও নিয়ন্ত্রিত নীতি অনুসরণ করে চলে।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।


