

অর্থনীতি ও বৈশ্বিক বাণিজ্য | পালস বাংলাদেশ
কন্টেন্ট স্ট্র্যাটেজিস্ট ও প্রধান সম্পাদক: বিডিএস বুলবুল আহমেদ (Senior SEO Consultant)
সর্বশেষ আপডেট: ১২ জুলাই, ২০২৬
যোগাযোগ এবং বাণিজ্যের সুবিধার্থে সমগ্র বিশ্বে একটি একক বা সার্বজনীন মুদ্রা (Single World Currency) চালুর ধারণাটি তাত্ত্বিকভাবে আকর্ষণীয় শোনালও, ব্যবহারিক অর্থনীতিতে এটি চরম ঝুঁকিপূর্ণ। একটি একক মুদ্রা বৈশ্বিক লেনদেনকে সহজ করার সম্ভাবনা তৈরি করলেও, বাস্তব অর্থনীতিতে এটি বড় ধরনের বিপর্যয় ডেকে আনতে পারে।

নিচে বিশ্বজুড়ে একক মুদ্রা চালুর সুবিধা, অসুবিধা, ইউরোপীয় ইউনিয়নের (ইইউ) বাস্তব অভিজ্ঞতা এবং বর্তমান ডলার-ভিত্তিক ব্যবস্থার বিকল্প নিয়ে একটি নিরেট অর্থনৈতিক বিশ্লেষণ উপস্থাপন করা হলো।
১. একক বিশ্ব মুদ্রার প্রধান সুবিধাসমূহ (The Pros)
আন্তর্জাতিক বাণিজ্যে একটি সার্বজনীন কারেন্সি চালু হলে প্রধানত ৩টি ইতিবাচক পরিবর্তন লক্ষ্য করা যাবে:
- লেনদেনের খরচ হ্রাস (Zero Conversion Fees): আন্তর্জাতিক বাণিজ্যের একটি বড় অংশ অপচয় হয় মুদ্রা বিনিময় ফি (Currency Conversion Fee) বা ফোরেক্স চার্জে। একক বৈশ্বিক মুদ্রা থাকলে বিশ্বব্যাপী ব্যবসায়ী ও পর্যটকদের এই ট্রানজেকশন কস্ট পুরোপুরি বেঁচে যাবে।
- বিনিময় হারের ঝুঁকি বিলুপ্তি (No Exchange Rate Risk): বিভিন্ন দেশের মুদ্রার মান প্রতিনিয়ত ওঠানামা করায় বৈশ্বিক বাণিজ্যে এক ধরনের ঝুঁকি থাকে। একক মুদ্রা থাকলে এই অনিশ্চয়তা থাকবে না, ফলে ছোট-বড় সব দেশই নির্ভয়ে আন্তর্জাতিক বাজারে লেনদেন বাড়াতে পারবে।
- মূল্যের স্বচ্ছতা (Price Transparency): সারা বিশ্বে একই মুদ্রা থাকলে ভোক্তারা সহজেই বিভিন্ন দেশের পণ্যের দামের তুলনা করতে পারবেন। এতে বাজারে সুস্থ প্রতিযোগিতা তৈরি হবে এবং কোনো নির্দিষ্ট গোষ্ঠীর একচেটিয়া ব্যবসা বা মনোপলি করার সুযোগ হ্রাস পাবে।
২. একক মুদ্রার অর্থনৈতিক অসুবিধাসমূহ (The Cons)

অর্থনীতিবিদদের মতে, সারা বিশ্বে একই মুদ্রা চালু করলে মূলত ৪টি বড় ধরনের বৈশ্বিক অর্থনৈতিক বিপর্যয় ঘটতে পারে:
ক. স্বাধীন আর্থিক নীতি ও স্বায়ত্তশাসন হারানোর ঝুঁকি
প্রতিটি দেশের অভ্যন্তরীণ অর্থনৈতিক পরিস্থিতি ভিন্ন। কোনো দেশে যখন অর্থনৈতিক মন্দা দেখা দেয়, তখন সেই দেশের কেন্দ্রীয় ব্যাংক সুদের হার কমিয়ে বা বাজারে নতুন টাকার সরবরাহ বাড়িয়ে (QE) অর্থনীতি সচল করার চেষ্টা করে। কিন্তু একক বিশ্ব মুদ্রা থাকলে, কোনো দেশের নিজস্ব সরকার চাইলেই এই স্বাধীন সিদ্ধান্ত নিতে পারবে না। মুদ্রানীতির সমস্ত নিয়ন্ত্রণ চলে যাবে একটি সর্বজনীন ‘বিশ্ব কেন্দ্রীয় ব্যাংক’-এর হাতে।
খ. ‘সবার জন্য এক নীতি’ (One Size Fits All) এবং অসম প্রতিযোগিতা
বিশ্ব কেন্দ্রীয় ব্যাংক যখন কোনো সুদের হার বা মুদ্রানীতি নির্ধারণ করবে, তা হয়তো মার্কিন যুক্তরাষ্ট্র বা ইউরোপের মতো উন্নত দেশগুলোর জন্য উপকারী হবে, কিন্তু বাংলাদেশ বা আফ্রিকার মতো উন্নয়নশীল বা অনুন্নত দেশের জন্য তা ধ্বংসাত্মক প্রমাণ হতে পারে। একই মুদ্রা ব্যবহার করায় দুর্বল অর্থনীতির দেশগুলো শক্তিশালী অর্থনীতির দেশগুলোর সাথে প্রতিযোগিতায় টিকতে পারবে না।
গ. স্থানীয় সংকট বিশ্বব্যাপী ছড়িয়ে পড়া (Contagion Effect)
বর্তমানে কোনো একটি দেশে অর্থনৈতিক সংকট হলে (যেমন শ্রীলঙ্কা বা ভেনিজুয়েলায় হয়েছিল) তার প্রভাব মূলত সেই অঞ্চলেই সীমাবদ্ধ থাকে। কিন্তু বিশ্বজুড়ে একই মুদ্রা থাকলে, কোনো একটি বড় অর্থনীতির দেশের ভুল সিদ্ধান্তের মাশুল পুরো বিশ্বকে দিতে হবে এবং একটি আঞ্চলিক সংকট মুহূর্তের মধ্যে বৈশ্বিক মহামারীতে রূপ নেবে, যা ব্যাপক হারে গণ-বেকারত্ব তৈরি করবে।
ঘ. মুদ্রার অবমূল্যায়নের (Devaluation) সুযোগ না থাকা
কোনো দেশ যখন বাণিজ্যে পিছিয়ে পড়ে বা রপ্তানি বাড়াতে চায়, তখন তারা নিজস্ব মুদ্রার মান কিছুটা কমিয়ে দেয় (Devaluation)। এতে তাদের উৎপাদিত পণ্য আন্তর্জাতিক বাজারে সস্তা হয় এবং রপ্তানি বাড়ে। একক মুদ্রা থাকলে কোনো দেশ এই সুপরিচিত অর্থনৈতিক কৌশলটি ব্যবহার করতে পারবে না।
৩. ইউরোপীয় ইউনিয়নের ‘ইউরো’ (Euro) মুদ্রার বাস্তব অভিজ্ঞতা
ইউরোপীয় ইউনিয়নের (EU) ২০টি দেশ বর্তমানে একক মুদ্রা হিসেবে ‘ইউরো’ ব্যবহার করে, যা ইউরোজোন (Eurozone) নামে পরিচিত। ১৯৯৯ সালে এটি চালু হওয়ার পর এর বাস্তব ফলাফল নিচে টেবিলে তুলে ধরা হলো:
| ইউরোজোনের সাফল্য (Success) | ইউরোজোনের ব্যর্থতা (Failure) |
| সদস্য দেশগুলোর মধ্যে মুদ্রা রূপান্তরের কোনো বাড়তি খরচ লাগে না। | সদস্য দেশগুলো তাদের নিজস্ব কেন্দ্রীয় ব্যাংকের মুদ্রানীতি নির্ধারণের ক্ষমতা হারিয়েছে। |
| ইউরোজোনের ভেতরে মূল্য স্থিতিশীল থাকে এবং পর্যটকদের বারবার টাকা পরিবর্তন করতে হয় না। | ২০১০ সালের গ্রিস সংকট: জার্মানির মতো শক্তিশালী অর্থনীতি এবং গ্রিসের মতো দুর্বল অর্থনীতি—সবার জন্য ইউরোপীয় সেন্ট্রাল ব্যাংক (ECB) একই নীতি নির্ধারণ করায় গ্রিস নিজের মতো করে বেলআউট বা সংকট সামাল দিতে পারেনি এবং মারাত্মক দেউলিয়া অবস্থার মুখে পড়েছিল। |
৪. আন্তর্জাতিক বাণিজ্যে ডলারের আধিপত্য (The Dollar Hegemony)
দ্বিতীয় বিশ্বযুদ্ধের পর ১৯৪৪ সালের ‘ব্রেটন উডস চুক্তি’-র মাধ্যমে মার্কিন ডলার বিশ্ব বাণিজ্যের প্রধান মুদ্রা বা রিজার্ভ কারেন্সি হিসেবে স্বীকৃতি পায়। বর্তমানে বিশ্ব অর্থনীতি ডলারের ৩টি স্তম্ভের ওপর দাঁড়িয়ে আছে:
- বিশ্বজনীন গ্রহণযোগ্যতা (Universal Medium): যেকোনো দুটি দেশ (যেমন- বাংলাদেশ ও ব্রাজিল) নিজেদের মধ্যে বাণিজ্য করার সময় সাধারণত নিজেদের মুদ্রা ব্যবহার না করে প্রথমে সেটিকে ডলারে রূপান্তর করে এবং সেই ডলার দিয়ে পণ্য কেনাবেচা করে।
- পেট্রোদলারে তেল বাণিজ্য (Petrodollar System): ১৯৭০-এর দশকে মার্কিন যুক্তরাষ্ট্রের সাথে ওপেকের (OPEC) সমঝোতার মাধ্যমে চুক্তি হয় যে, বিশ্বের সমস্ত খনিজ তেল শুধু মার্কিন ডলারে কেনাবেচা হবে। তেল কেনার জন্য বিশ্বের প্রতিটি দেশকে বাধ্য হয়ে ডলারের বড় রিজার্ভ রাখতে হয়।
- সুইফট (SWIFT) নেটওয়ার্কের নিয়ন্ত্রণ: আন্তর্জাতিক অর্থ লেনদেনের প্রধান মাধ্যম হলো ‘সুইফট’ নেটওয়ার্ক। এই ব্যবস্থার ওপর আমেরিকার পরোক্ষ নিয়ন্ত্রণ থাকায় তারা চাইলে যেকোনো দেশের ওপর নিষেধাজ্ঞা আরোপ করে তাদের আন্তর্জাতিক ডলারের বাজার থেকে বিচ্ছিন্ন করে দিতে পারে (যেমনটা রাশিয়ার ক্ষেত্রে করা হয়েছে)।
৫. ২০২৬ সালের প্রেক্ষাপটে বিকল্প বৈশ্বিক অর্থনৈতিক ব্যবস্থা
সমগ্র বিশ্বে একটিমাত্র কাগজের মুদ্রা ব্যবহারের ধারণাটি ত্রুটিপূর্ণ হওয়ায় ২০২৬ সালের বর্তমান ভূ-রাজনীতিতে বেশ কিছু যুগোপযোগী বিকল্প ব্যবস্থার ওপর জোর দেওয়া হচ্ছে:
- বহুমুখী মুদ্রা ব্যবস্থা (Multipolar Currency System): বিশ্ব কোনো একটি নির্দিষ্ট মুদ্রার ওপর এককভাবে নির্ভর না করে কয়েকটি শক্তিশালী মুদ্রার (যেমন: ডলার, ইউরো, রেনমিনবি বা ইউয়ান, পাউন্ড, ইয়েন) একটি মিশ্রণ ব্যবহার করবে। এতে বিশ্ব অর্থনীতি একক কোনো দেশের সংকটের কারণে ধসে পড়বে না।
- CBDC ও আন্তঃসীমান্ত ডিজিটাল নেটওয়ার্ক: ২০২৬ সালে এসে বিশ্বের প্রতিটি দেশ তাদের নিজস্ব সেন্ট্রাল ব্যাংক ডিজিটাল কারেন্সি (যেমন: ই-টাকা, ই-রুপি) তৈরিতে জোর দিচ্ছে। একটি আন্তর্জাতিক সমন্বিত ডিজিটাল নেটওয়ার্কের মাধ্যমে এই মুদ্রাগুলো কোনো মধ্যস্থতাকারী (যেমন ডলার) ছাড়াই সরাসরি একে অপরের সাথে সেকেন্ডের মধ্যে বিনিময় করা যাবে।
- এসডিআর (Special Drawing Rights): এটি আন্তর্জাতিক মুদ্রা তহবিল (IMF) কর্তৃক তৈরিকৃত একটি কৃত্রিম আন্তর্জাতিক রিজার্ভ সম্পদ। এটি বিশ্বের ৫টি প্রধান মুদ্রার গড় মানের ওপর ভিত্তি করে তৈরি। একে বিশ্ব বাণিজ্যের মূল মাধ্যম হিসেবে আরও শক্তিশালী করার প্রস্তাব রয়েছে।
- ব্রিকস (BRICS) পেমেন্ট সিস্টেম ও ডি-ডলারাইজেশন: উদীয়মান অর্থনীতির দেশগুলো মার্কিন ডলারের বিকল্প হিসেবে একটি নতুন ব্লক-ভিত্তিক সাধারণ পেমেন্ট সিস্টেম বা নিজস্ব ডিজিটাল ট্র্যাকিং কারেন্সি তৈরির চেষ্টা চালাচ্ছে, যা আন্তর্জাতিক বাণিজ্যে ডলারের একচেটিয়া আধিপত্যকে (De-dollarization) সরাসরি চ্যালেঞ্জ করছে।
পরিশেষ (Conclusion)
তাত্ত্বিকভাবে সমগ্র বিশ্বে একই মুদ্রা থাকাটা যোগাযোগ এবং বাণিজ্যের জন্য দারুণ শোনালেও, পৃথিবীর সব দেশের অর্থনৈতিক সক্ষমতা, উৎপাদনশীলতা এবং শাসনব্যবস্থা যতক্ষণ না পর্যন্ত একই সমান্তরালে আসছে, ততক্ষণ একক বৈশ্বিক মুদ্রা হিতের চেয়ে বিপরীতই বেশি করবে। বর্তমান ভূ-রাজনৈতিক প্রেক্ষাপটে একক বিশ্ব মুদ্রার চেয়ে বহুমুখী ও ডিজিটাল কারেন্সি ব্যবস্থার উন্নয়নই বেশি কার্যকর সমাধান।
বৈশ্বিক অর্থনীতি, ভূ-রাজনীতি, আধুনিক অর্থব্যবস্থা ও বাণিজ্যের এমন সব গভীর, নির্মোহ ও তথ্যবহুল এসইও ফ্রেন্ডলি বিশ্লেষণ নিয়মিত পড়তে চোখ রাখুন আমাদের অফিশিয়াল পোর্টাল পালস বাংলাদেশ-এ। আপনার নিজস্ব কোনো প্ল্যাটফর্মের এসইও অপ্টিমাইজেশন ও প্রফেশনাল কন্টেন্ট স্ট্র্যাটেজির জন্য সরাসরি কনসালটেশন নিতে ভিজিট করতে পারেন আমার নিজস্ব সাইট bdsbulbulahmed.com-এ।
প্রতিবেদক: পালস বাংলাদেশ ডেস্ক
প্রকাশের তারিখ: ৬ নভেম্বর, ২০২৬
বিভাগ: ডিজিটাল ও সাইবার জগৎ
তথ্যসূত্র: বিকাশ (bKash) সিকিউরিটি গাইডলাইন, বাংলাদেশ ব্যাংক ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (BFIU) এবং সাইবার ক্রাইম ইনভেস্টিগেশন ডিভিশন (ঢাকা মেট্রোপলিটন পুলিশ)
ডিজিটাল বাংলাদেশের অগ্রযাত্রার সাথে সাথে অনলাইন শপিং এবং মোবাইল ব্যাংকিং (বিকাশ) আমাদের দৈনন্দিন জীবনের অংশ হয়ে উঠেছে। তবে এই সুবিধার পাশাপাশি পাল্লা দিয়ে বাড়ছে অভিনব সব সাইবার জালিয়াতি ও প্রতারণা। প্রতিনিয়ত সাধারণ মানুষ বিভিন্ন লোভনীয় অফার বা চতুর ফিশিংয়ের ফাঁদে পড়ে তাদের কষ্টার্জিত অর্থ ও বিকাশ অ্যাকাউন্টের নিয়ন্ত্রণ হারাচ্ছেন। গুগলের ২০২৬ সালের সর্বশেষ ইউজার সেফটি ও সিকিউরিটি গাইডলাইন অনুযায়ী, অনলাইন শপিং ও বিকাশ ব্যবহার করার সময় জালিয়াতি চক্রকে ধরার ৭টি পাকা ও প্রমাণিত উপায় নিচে বিস্তারিত তুলে ধরা হলো:
১. অস্বাভাবিক মূল্যছাড় এবং “অবাস্তব” অফার (Too Good to be True)
প্রতারক চক্রের সবচেয়ে বড় হাতিয়ার হলো লোভ। বাজারে যে প্রোডাক্টটির আসল দাম ৫,০০০ টাকা, কোনো পেজ বা ওয়েবসাইটে যদি সেটি মাত্র ১,৫০০ টাকায় ‘অফারের’ নামে বিক্রি করার বিজ্ঞাপন দেখেন, তবে শুরুতেই সতর্ক হন। আইফোন, প্রিমিয়াম গ্যাজেট বা ব্র্যন্ডেড পোশাকের ক্ষেত্রে এই ধরনের অবাস্তব ছাড় মূলত ক্রেতাদের ফাঁদে ফেলার প্রথম ধাপ।
২. শুধু ‘অ্যাডভান্স ফুল পেমেন্ট’ বা অগ্রিম টাকা নেওয়ার জন্য চাপ দেওয়া
বিশ্বস্ত ই-কমার্স প্রতিষ্ঠানগুলো সবসময় ক্যাশ অন ডেলিভারি (COD) বা কন্ডিশনাল ডেলিভারির সুবিধা দেয়। কিন্তু কোনো নতুন বা স্বল্প পরিচিত পেজ যদি পণ্য ডেলিভারি দেওয়ার আগেই বিকাশের মাধ্যমে সম্পূর্ণ টাকা বা অতিরিক্ত ডেলিভারি চার্জ অগ্রিম পরিশোধ করার জন্য অনবরত চাপ দিতে থাকে, তবে বুঝতে হবে এখানে বড় ধরনের গড়মিল রয়েছে। নির্ভরযোগ্য কোনো প্রতিষ্ঠান কাস্টমারকে পেমেন্টের জন্য বারবার তাগাদা দেয় না।
৩. ভুয়া বিকাশ কল এবং পিন/ওটিপি (PIN/OTP) চাওয়া
বিকাশ প্রতারণার অন্যতম সাধারণ পদ্ধতি হলো গ্রাহককে ফোন করে বলা যে, “আমি বিকাশ অফিস থেকে বলছি, আপনার অ্যাকাউন্টটি ব্লক হয়ে গেছে” অথবা “ভুল করে আপনার অ্যাকাউন্টে টাকা চলে গেছে, ওটিপি (OTP) কোডটি বলুন।” মনে রাখবেন, বিকাশের কোনো কর্মকর্তা বা কাস্টমার কেয়ার প্রতিনিধি কখনোই আপনার ওয়ান টাইম পাসওয়ার্ড (OTP) কিংবা ৪ বা ৫ ডিজিটের গোপন পিন (PIN) নম্বর জানতে চাইবে না। কেউ এটি চাইলেই নিশ্চিতভাবে সে একজন প্রতারক।
৪. ভুয়া এসএমএস (Fake SMS) ও স্পুফিং লিংকের ব্যবহার
অনেক সময় প্রতারকেরা হুবহু বিকাশের মেসেজ ফরম্যাট নকল করে আপনার ফোনে বার্তা পাঠায়, যাতে লেখা থাকে “You have received TK. 5,000″। এই মেসেজগুলো কিন্তু আপনার আসল বিকাশ অ্যাপের ব্যালেন্স বাড়ায় না। এছাড়া ‘বিকাশ বোনাস’ বা ‘সরকারি অনুদান’ পাওয়ার লোভ দেখিয়ে বিভিন্ন ফিশিং লিংক পাঠানো হয়। কোনো লিংকে ক্লিক করে আপনার বিকাশ নম্বর এবং পিন সাবমিট করার আগে অবশ্যই ওয়েবসাইটের ইউআরএল (URL) চেক করুন। বিকাশের আসল ওয়েবসাইট লিংক সবসময় https://www.bkash.com/ দিয়ে শুরু হয়।
৫. ফেসবুক পেজের লাইক, কমেন্ট ও রিভিউ সেকশন হাইড বা অফ থাকা
অনলাইন শপিং পেজটি আসল নাকি নকল তা চেনার একটি সহজ উপায় হলো তাদের রিভিউ সেকশন। প্রতারক চক্রের পেজগুলোতে সাধারণত কাস্টমার রিভিউ অপশন বন্ধ থাকে এবং পোস্টের কমেন্ট সেকশন হাইড (Hide) বা লিমিটেড করা থাকে, যাতে প্রতারিত হওয়া অন্য ভুক্তভোগীরা সেখানে নেতিবাচক মন্তব্য করতে না পারেন। এছাড়া পেজের ‘Page Transparency’ অপশনে গিয়ে পেজটি কবে তৈরি হয়েছে এবং এর আগে কতবার নাম পরিবর্তন করা হয়েছে তা দেখে এর নির্ভরযোগ্যতা যাচাই করা যায়।
৬. ব্যক্তিগত বিকাশ নম্বরে (Personal Number) ‘সেন্ড মানি’ করার তাগিদ
যেকোনো প্রাতিষ্ঠানিক বা প্রফেশনাল অনলাইন শপের নিজস্ব ‘বিকাশ মার্চেন্ট’ (Merchant Account) অ্যাকাউন্ট থাকে, যেখানে গ্রাহক ‘মেক পেমেন্ট’ অপশন ব্যবহার করে কেনাকাটা করেন। কিন্তু বিক্রেতা যদি কোনো মার্চেন্ট অ্যাকাউন্ট না দেখিয়ে আপনাকে বারবার পার্সোনাল নম্বরে ‘সেন্ড মানি’ বা ‘ক্যাশ ইন’ করতে বলে, তবে সাবধান হোন। পার্সোনাল নম্বরে টাকা পাঠালে পরবর্তীতে প্রতারণার শিকার হলেও সেই টাকা ট্র্যাক করা বা রিফান্ড পাওয়া বেশ কঠিন হয়ে পড়ে।
৭. লাইভ চ্যাটে ফেসবুক আইডির সত্যতা এবং ট্র্যাকিং আইডি না দেওয়া
পণ্য অর্ডার করার পর যদি তারা কোনো কুরিয়ার সার্ভিসের (যেমন- সুন্দরবন, স্টিডফাস্ট, পাথao) মেমো বা ট্র্যাকিং আইডি দিতে টালবাহানা করে অথবা বারবার কুরিয়ারে বুকিং দেওয়ার নাম করে অতিরিক্ত ‘প্রসেসিং ফি’ দাবি করে, তবে ধরে নেবেন আপনি প্রতারণার শিকার হয়েছেন। জালিয়াতি চক্র সাধারণত টাকা পাওয়ার পরপরই গ্রাহকের ফেসবুক আইডি বা ফোন নম্বর ব্লক করে দেয়।
প্রতারিত হলে তাৎক্ষণিক করণীয় ও আইনি প্রতিকার:
১. বিকাশ হেল্পলাইন ১৬২৪৭: যদি ভুলবশত কোনো প্রতারককে টাকা পাঠিয়ে দেন বা ওটিপি শেয়ার করে ফেলেন, তবে এক সেকেন্ডও সময় নষ্ট না করে সরাসরি বিকাশের হটলাইন নম্বর ১৬২৪৭-এ কল করে আপনার অ্যাকাউন্টটি সাময়িকভাবে লক করুন এবং যে নম্বরে টাকা গেছে সেটি রিপোর্ট করুন।
২. জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তর (DNCRP): অনলাইন কেনাকাটায় প্রতারিত হলে মেমো, চ্যাটের স্ক্রিনশট এবং পেমেন্ট প্রুফসহ ভোক্তা অধিকারে লিখিত অভিযোগ দায়ের করতে পারেন।
৩. সাইবার ক্রাইম ইনভেস্টিগেশন ডিভিশন: বিকাশ বা অনলাইন শপিং জালিয়াতির শিকার হলে নিকটস্থ থানায় জিডি (GD) করুন এবং ডিএমপির সাইবার ক্রাইম ইউনিটের ফেসবুক পেজে বা সরাসরি হ্যালো সিটি (Hello CT) অ্যাপের মাধ্যমে অভিযোগ জানান। ডিজিটাল সিকিউরিটি ও সাইবার ক্রাইম টিম এই ধরনের অপরাধীদের আইপি ও লোকেশন ট্র্যাক করে দ্রুত আইনের আওতায় আনতে সক্ষম।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিবেদক: পালস বাংলাদেশ ডেস্ক
প্রকাশের তারিখ: ৪ নভেম্বর, ২০২৬
বিভাগ: জাতীয়
তথ্যসূত্র: বাংলাদেশ গণপরিষদের কার্যবিবরণী, আইন, বিচার ও সংসদ বিষয়ক মন্ত্রণালয় এবং বাংলাদেশের সংবিধানের মূল প্রস্তাবনা।
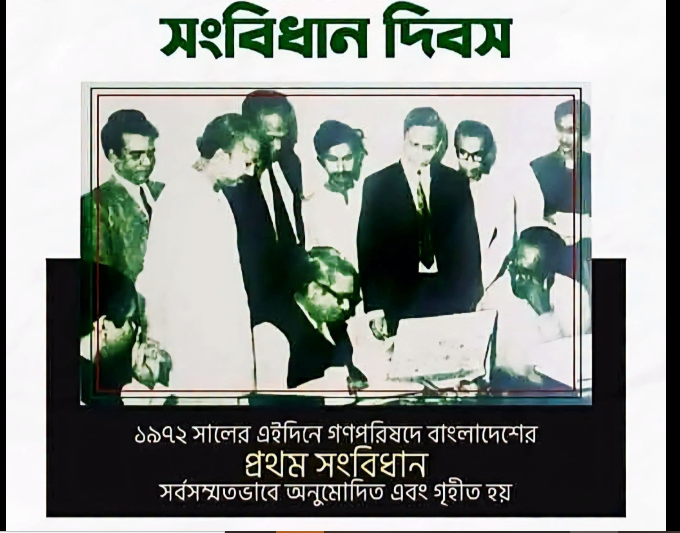
আজ ৪ নভেম্বর, ঐতিহাসিক ‘বাংলাদেশ সংবিধান দিবস’। ১৯৭৫ সালের পর দীর্ঘ সময় এই দিনটি উপেক্ষিত থাকলেও বর্তমান প্রেক্ষাপটে এটি অত্যন্ত তাৎপর্যপূর্ণ। ১৯৭২ সালের এই দিনে স্বাধীন বাংলাদেশের সর্বোচ্চ আইন তথা সংবিধান গণপরিষদে গৃহীত হয়েছিল। একটি যুদ্ধবিধ্বস্ত দেশ স্বাধীন হওয়ার মাত্র ১১ মাসের মাথায় কীভাবে একটি বিশ্বমানের ও যুগোপযোগী সংবিধান লাভ করেছিল, তা বিশ্ব ইতিহাসে এক বিরল দৃষ্টান্ত। নিচে বাংলাদেশের সংবিধান রচনা ও গ্রহণের সেই গৌরবোজ্জ্বল ইতিহাস বিস্তারিত তুলে ধরা হলো।
১. পটভূমি ও গণপরিষদ আদেশ জারি
১৯৭১ সালের ১৬ ডিসেম্বর বাংলাদেশ চূড়ান্ত বিজয় অর্জন করার পর একটি সার্বভৌম রাষ্ট্র পরিচালনার জন্য নিজস্ব আইনি কাঠামোর প্রয়োজন দেখা দেয়। ১৯৭২ সালের ১০ জানুয়ারি জাতির পিতা বঙ্গবন্ধু শেখ মুজিবুর রহমান পাকিস্তান কারাগার থেকে মুক্ত হয়ে দেশে ফিরে আসেন। এর পরদিনই অর্থাৎ ১১ জানুয়ারি তিনি ‘অস্থায়ী সংবিধান আদেশ’ জারি করেন। এর মাধ্যমে দেশে সংসদীয় পদ্ধতির সরকার প্রবর্তন করা হয়।
পরবর্তীতে ১৯৭২ সালের ২৩ মার্চ ‘বাংলাদেশ গণপরিষদ আদেশ’ জারি করা হয়। ১৯৭০ সালের নির্বাচনে পূর্ব পাকিস্তান থেকে নির্বাচিত জাতীয় ও প্রাদেশিক পরিষদের সদস্যদের নিয়ে এই গণপরিষদ গঠিত হয়, যার মূল দায়িত্ব ছিল দেশের জন্য একটি স্থায়ী সংবিধান প্রণয়ন করা। ১৯৭২ সালের ১০ এপ্রিল গণপরিষদের প্রথম অধিবেশন শুরু হয়।
২. খসড়া সংবিধান প্রণয়ন কমিটি গঠন
গণপরিষদের দ্বিতীয় দিনে অর্থাৎ ১৯৭২ সালের ১১ এপ্রিল তৎকালীন আইনমন্ত্রী ড. কামাল হোসেনকে সভাপতি করে ৩৪ সদস্যবিশিষ্ট একটি ‘সংবিধান প্রণয়ন কমিটি’ গঠন করা হয়। এই কমিটিতে একমাত্র নারী সদস্য ছিলেন বেগম রাজিয়া বানু। এছাড়া তৎকালীন বিরোধী দলের একমাত্র প্রতিনিধি হিসেবে ছিলেন সুরঞ্জিত সেনগুপ্ত।
কমিটি অত্যন্ত নিষ্ঠার সাথে তাদের কাজ শুরু করে। বিভিন্ন দেশের সংবিধান পর্যালোচনা এবং দেশের আপামর জনসাধারণের মতামত সংগ্রহের জন্য তারা ব্যাপক উদ্যোগ নেন। সর্বস্তরের জনগণের কাছ থেকে মোট ৯৮টি লিখিত প্রস্তাব সংগ্রহ করা হয়েছিল। ভারত ও যুক্তরাজ্যের সংবিধানকে মূল ভিত্তি ধরে খসড়া তৈরির কাজ এগিয়ে চলে।
৩. খসড়া উত্থাপন ও বিতর্ক
দীর্ঘ কঠোর পরিশ্রমের পর ১৯৭২ সালের ১২ অক্টোবর গণপরিষদের দ্বিতীয় অধিবেশনে ড. কামাল হোসেন খসড়া সংবিধান বিল আকারে উত্থাপন করেন। ১৯ অক্টোবর থেকে এর ওপর সাধারণ আলোচনা শুরু হয়।
সংবিধানের প্রতিটি অনুচ্ছেদ ও ধারা নিয়ে গণপরিষদে ব্যাপক বিতর্ক ও আলোচনা হয়। গণপরিষদের সদস্যরা বিভিন্ন সংশোধনী প্রস্তাব আনেন। মোট ৪১টি অধিবেশনে দীর্ঘ আলোচনার পর সংবিধানের প্রতিটি বিষয়কে চূড়ান্ত রূপ দেওয়া হয়।
৪. সংবিধান গ্রহণ ও কার্যকর
অবশেষে ৪ নভেম্বর, ১৯৭২ সালে গণপরিষদে সর্বসম্মতিক্রমে ‘বাংলাদেশের সংবিধান’ গৃহীত হয়। সংবিধান গ্রহণের পর বঙ্গবন্ধু শেখ মুজিবুর রহমান তাঁর ভাষণে বলেছিলেন, “এই সংবিধান শহীদের রক্তে লিখিত, এ সংবিধান সমগ্র জনগণের আশা-আকাঙ্ক্ষার মূর্ত প্রতীক হয়ে বেঁচে থাকবে।”
এর ঠিক দেড় মাস পর, অর্থাৎ বিজয়ের প্রথম বার্ষিকী—১৬ ডিসেম্বর, ১৯৭২ থেকে এই সংবিধান আনুষ্ঠানিকভাবে কার্যকর করা হয়। সংবিধানের মূল পাণ্ডুলিপিটি ছিল হাতে লেখা, যা শিল্পী হাশেম খানের নকশায় এবং প্রখ্যাত ক্যালিগ্রাফার আবদুর রউফের হাতের লেখায় ফুটিয়ে তোলা হয়েছিল। এতে স্বাক্ষর করেছিলেন গণপরিষদের সদস্যবৃন্দ।
একটি দেশের সংবিধান কেবল কিছু আইনের সমষ্টি নয়, এটি রাষ্ট্রের মূল চালিকাশক্তি। বাংলাদেশের সংবিধানের মূল স্তম্ভ ছিল চারটি—জাতীয়তাবাদ, সমাজতন্ত্র, গণতন্ত্র ও ধর্মনিরপেক্ষতা। সময়ের আবর্তে এই সংবিধানে বহু পরিবর্তন ও সংশোধনী আনা হলেও, ৪ নভেম্বরের ঐতিহাসিক গুরুত্ব সবসময়ই অনস্বীকার্য। তরুণ প্রজন্মের জন্য নিজেদের অধিকার ও রাষ্ট্রের শাসনব্যবস্থা বুঝতে সংবিধান রচনার এই ইতিহাস জানা অত্যন্ত জরুরি।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিবেদক: পালস বাংলাদেশ ডেস্ক
প্রকাশের তারিখ: ৪ নভেম্বর, ২০২৬
বিভাগ: অর্থনীতি
তথ্যসূত্র: বাংলাদেশ ব্যাংক (Bangladesh Bank FX Reference), ইস্টার্ন ব্যাংক পিএলসি (EBL Currency Tracker), জাগোনিউজ২৪ মুদ্রা বাজার প্রতিবেদন এবং ওয়াইজ (Wise) রিয়েল-টাইম এক্সচেঞ্জ ডেটা।
বিশ্ববাজারের অস্থিতিশীলতা এবং দেশের অভ্যন্তরীণ অর্থনৈতিক পরিস্থিতির ওপর ভিত্তি করে প্রতিনিয়ত আন্তর্জাতিক মুদ্রার বিনিময় হার বা এক্সচেঞ্জ রেট পরিবর্তিত হচ্ছে। বিশেষ করে প্রবাসী আয় (Remittance) পাঠানো এবং আন্তর্জাতিক বাণিজ্যের ক্ষেত্রে ডলার, ইউরো ও মালয়েশিয়ান রিঙ্গিতের বর্তমান রেট জানা অত্যন্ত জরুরি। ৪ নভেম্বর ২০২৬ তারিখের সর্বশেষ অফিসিয়াল ডেটা এবং খোলা বাজারের লেনদেন হারের ওপর ভিত্তি করে আজকের বিস্তারিত রেট নিচে তুলে ধরা হলো।
১. একনজরে আজকের প্রধান প্রধান বৈদেশিক মুদ্রার বিনিময় হার
আন্তর্জাতিক ইন্টারব্যাংক মার্কেট এবং বাংলাদেশ ব্যাংকের সর্বশেষ তথ্যানুযায়ী আজকের প্রধান তিনটি মুদ্রার গড় ক্রয় (Buying Rate) ও বিক্রয় মূল্য (Selling Rate) নিচে দেওয়া হলো:
- মার্কিন ডলার (USD): বাংলাদেশ ব্যাংকের আজকের অফিসিয়াল এফএক্স রেফারেন্স রেট অনুযায়ী প্রতি ডলারের মূল্য ১২৪.৩৫ টাকা থেকে ১২৪.৫০ টাকার মধ্যে ওঠানামা করছে। ব্যাংকভেদে সাধারণ গ্রাহকদের জন্য এটি ১২৩.৩০ টাকা (ক্রয়) এবং ১২৪.৮০ টাকা (বিক্রয়) পর্যন্ত নির্ধারিত হয়েছে।
- ইউরো (EUR): ইউরোপীয় একক মুদ্রা ইউরোর দাম আন্তর্জাতিক বাজারে আজ কিছুটা ঊর্ধ্বমুখী। বাংলাদেশি টাকায় আজ ১ ইউরোর গড় বাজার মূল্য বা মিড-মার্কেট রেট প্রায় ১৪০.১১ টাকা। দেশের বাণিজ্যিক ব্যাংকগুলোতে এটি সর্বোচ্চ ১৪১.৭৪ টাকা পর্যন্ত বিক্রয় হচ্ছে।
- মালয়েশিয়ান রিঙ্গিত (MYR): মালয়েশিয়া প্রবাসী ভাই-বোনদের জন্য আজ রিঙ্গিতের রেট বেশ স্থিতিশীল। ৪ নভেম্বর ২০২৬-এর লাইভ কারেন্সি চার্ট অনুযায়ী ১ মালয়েশিয়ান রিঙ্গিত সমান ৩০.৬৩ টাকা (মিড-মার্কেট রেট)। বিভিন্ন রেমিট্যান্স হাউজ ও ব্যাংকে এটি ৩০.২৫ টাকা (ক্রয়) এবং ৩০.৬৬ টাকা (বিক্রয়) সীমার মধ্যে লেনদেন হচ্ছে।
২. বিভিন্ন ব্যাংকিং চ্যানেলে মালয়েশিয়ান রিঙ্গিত (MYR) রেটের তুলনা
প্রবাসীদের সুবিধার্থে নিচে একটি তুলনামূলক তালিকা দেওয়া হলো। মালয়েশিয়া থেকে ১০০০ রিঙ্গিত বাংলাদেশে পাঠালে আজ কোন মাধ্যমে চার্জ ছাড়া আনুমানিক কত টাকা পাওয়া যাবে তা দেখে নিন:
- Wise (অনলাইন ট্রান্সফার): বিনিময় হার ৩০.৫৪ টাকা। ১০০০ রিঙ্গিতে পাবেন ৩০,৫৪০ টাকা।
- Agrani Remittance House: বিনিময় হার ৩০.৪৫ টাকা। ১০০০ রিঙ্গিতে পাবেন ৩০,৪৫০ টাকা।
- Al-Rajhi Bank: বিনিময় হার ৩০.৪৪ টাকা। ১০০০ রিঙ্গিতে পাবেন ৩০,৪৪Tokens বা টাকা।
- Western Union (ক্যাশ পিকআপ): বিনিময় হার ৩০.৩৯ টাকা। ১০০০ রিঙ্গিতে পাবেন ৩০,৩৯০ টাকা।
৩. আন্তর্জাতিক কার্ড পেমেন্ট ও ই-কমার্স রেট
আপনি যদি আন্তর্জাতিক ক্রেডিট বা ডেবিট কার্ড (যেমন- EBL, City Bank, বা অন্যান্য ডুয়াল কারেন্সি কার্ড) ব্যবহার করে ই-কমার্স পারচেজ কিংবা ফেসবুক/গুগল বিজ্ঞাপনের বিল পরিশোধ করতে চান, তবে আপনার জন্য রেট কিছুটা ভিন্ন হবে। আজ বিভিন্ন ব্যাংকের কার্ড এনডোর্সমেন্ট রেট প্রতি ডলারের জন্য ১২৪.৯৫ টাকা থেকে ১২৫.২০ টাকা পর্যন্ত ধার্য করা হয়েছে (ভ্যাট ও ব্যাংক প্রসেসিং ফি আলাদা প্রযোজ্য)।
- রেট পরিবর্তনশীল: কারেন্সি এক্সচেঞ্জ রেট বা মুদ্রার মান প্রতি সেকেন্ডে আন্তর্জাতিক বাজারের চাহিদা অনুযায়ী পরিবর্তিত হতে পারে। তাই টাকা কিংবা রেমিট্যান্স পাঠানোর ঠিক পূর্ব মুহূর্তে আপনার নিকটস্থ ব্যাংক শাখা বা অনুমোদিত মানি চেঞ্জারের লাইভ স্ক্রিন থেকে রেটটি কনফার্ম করে নিন।
- হুন্ডি বা অবৈধ মাধ্যম বর্জন করুন: যেকোনো ধরনের অবৈধ হুন্ডি চ্যানেলে টাকা পাঠানো আইনগত দণ্ডনীয় অপরাধ। বৈধ ব্যাংকিং চ্যানেল কিংবা সরকার অনুমোদিত মানি ট্রান্সফার অ্যাপের মাধ্যমে টাকা পাঠালে সরকার ঘোষিত ২.৫% নগদ প্রণোদনা সরাসরি আপনার অ্যাকাউন্টে যুক্ত হবে এবং আপনার কষ্টার্জিত অর্থ শতভাগ নিরাপদ থাকবে।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।


