
প্রতিবেদক : বিডিএস বুলবুল আহমেদ (Senior SEO Consultant & Economic Content Analyst)
বিভাগ (Category): অর্থনীতি প্রকাশের তারিখ: ৯ সেপ্টেম্বর, ২০২৬
তথ্যসূত্র (Sources): আন্তর্জাতিক অর্থনৈতিক ইতিহাস সংকলন, বিশ্বব্যাংক ও আইএমএফ প্রতিবেদন, দ্য বিজনেস স্ট্যান্ডার্ড, ট্রেডিং ইকোনমিক্স এবং প্রাসঙ্গিক অর্থনৈতিক বিশ্লেষণ।
ঢাকা: প্রশ্নটা শুনতে সহজ, কিন্তু উত্তরটা লুকিয়ে আছে বিংশ শতাব্দীর কিছু সবচেয়ে ভয়াবহ অর্থনৈতিক বিপর্যয়ের মধ্যে। “সরকার তো নিজেই টাকা ছাপায়, তাহলে ইচ্ছেমতো ছাপিয়ে সব সমস্যার সমাধান করে ফেলে না কেন?”—এই প্রশ্ন প্রায় সবার মনেই একবার না একবার এসেছে। উত্তর জানতে হলে ফিরে তাকাতে হবে ইতিহাসের সেইসব অধ্যায়ে, যেখানে ঠিক এই কাজটাই করা হয়েছিল—এবং ফলাফল ছিল ভয়াবহ।
এক টুকরো রুটির জন্য ঠেলাগাড়ি ভর্তি টাকা: জার্মানির ১৯২৩
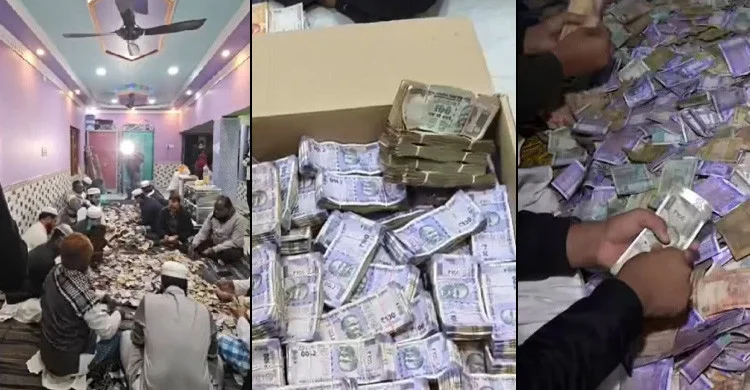
১৯২৩ সালে জার্মানির ‘হাইপার-ইনফ্লেশন’ (Hyperinflation) মানব ইতিহাসের অন্যতম এক চরম অর্থনৈতিক বিপর্যয়, যেখানে এক টুকরো রুটি বা সামান্য নিত্যপ্রয়োজনীয় জিনিস কিনতে মানুষকে আক্ষরিক অর্থেই ঠেলাগাড়ি বা স্যুটকেসভর্তি টাকা নিয়ে বাজারে যেতে হতো [১]।
প্রথম বিশ্বযুদ্ধের পর জার্মানির মুদ্রা ‘মার্ক’ (Mark) তার সমস্ত মূল্য হারিয়ে কাগজের টুকরোয় পরিণত হয়েছিল [১]। এই নির্মম বাস্তবতার পেছনের কারণ এবং এর কিছু অবিশ্বাস্য ঐতিহাসিক চিত্র নিচে তুলে ধরা হলো:
১. কেন এমন পরিস্থিতি তৈরি হয়েছিল?
- যুদ্ধের বিশাল ঋণ ও জরিমানা: প্রথম বিশ্বযুদ্ধে পরাজিত হওয়ার পর ১৯১৯ সালের ‘ভার্সাই চুক্তি’ অনুযায়ী জার্মানির ওপর মিত্রবাহিনী (বিশেষ করে ফ্রান্স ও ব্রিটেন) বিশাল অঙ্কের যুদ্ধক্ষতিপূরণ বা জরিমানা চাপিয়ে দেয়।
- নির্বিচারে টাকা ছাপানো: এই বিপুল পরিমাণ জরিমানা শোধ করার মতো কোনো স্বর্ণ বা বৈদেশিক মুদ্রার রিজার্ভ জার্মানির ছিল না। সংকট কাটাতে জার্মান সরকার কোনো উৎপাদন না বাড়িয়েই দিন-রাত দেদারসে কাগজের মুদ্রা (মার্ক) ছাপাতে শুরু করে [১]।
- মুদ্রার ধস: বাজারে কাগজের নোটের বন্যা বয়ে যাওয়ার কারণে মুদ্রার মান অবিশ্বাস্য দ্রুততায় কমতে থাকে। ১৯১৪ সালে যেখানে ৪ মার্কে ১ ডলার পাওয়া যেত, ১৯২৩ সালের নভেম্বরের মধ্যে তা দাঁড়ায় ৪.২ ট্রিলিয়ন (৪,২০০,০০০,০০০,০০০) মার্কে ১ ডলার!
২. ১৯২৩ সালের কিছু অবিশ্বাস্য ও নির্মম বাস্তব চিত্র
- ঠেলাগাড়ির ব্যবহার: কাগজের নোটের মান এতই কমে গিয়েছিল যে, একটি পাউরুটি বা এক কেজি আলু কিনতে কোটি কোটি মার্কের প্রয়োজন হতো। পকেটে বা মানিব্যাগে সেই টাকা আস্ত না বলে মানুষ ঠেলাগাড়ি, বড় লন্ড্রি ঝুড়ি বা স্যুটকেস ভরে টাকা নিয়ে বাজারে যেত [১]।
- টাকা গোনার চেয়ে ওজন করা সস্তা: দোকানে কেনাকাটার সময় দোকানিরা টাকা গুনে নেওয়ার সময় পেতেন না। তারা স্কেলে মেপে কিলোগ্রাম বা পাউন্ড হিসেবে টাকা জমা নিতেন।
- কয়লার চেয়ে টাকা পোড়ানো সাশ্রয়ী: শীতকালে ঘর গরম রাখার জন্য কয়লা বা কাঠ কেনার চেয়ে কাগজের নোট পুড়িয়ে আগুন পোহানো অনেক বেশি সস্তা ছিল। গৃহিণীরা ঘরের উনুন ধরাতে বা রান্নার কাজে টাকার বান্ডিল জ্বালানি হিসেবে ব্যবহার করতেন।
- বাচ্চাদের খেলার সামগ্রী: নোটের কোনো মূল্য না থাকায় অনেক পরিবারে শিশুদের খেলার জন্য ঘুড়ি বানাতে বা ঘর সাজানোর ওয়ালপেপার হিসেবে কোটি কোটি মার্কের নোট দেয়াল তৈরিতে আঠা দিয়ে লাগানো হতো।
- দিনে দুইবার বেতন: মুদ্রাস্ফীতি প্রতি ঘণ্টায় বাড়ত। সকালে যে বেতনের টাকা দিয়ে একটি জুতো কেনা যেত, বিকেলে তা দিয়ে হয়তো একটি ডিমও পাওয়া যেত না। তাই শ্রমিকদের দিনে দুইবার বেতন দেওয়া হতো এবং বেতন পাওয়ার সাথে সাথে তারা কাজ ফেলে বাজারে ছুটতেন, যাতে টাকাটা কাগজের টুকরো হওয়ার আগেই কিছু কিনে ফেলা যায়।
৩. এই সংকট থেকে জার্মানির মুক্তি
১৯২৩ সালের শেষের দিকে জার্মানি তাদের পুরনো কারেন্সি ‘মার্ক’ সম্পূর্ণ বাতিল করে দেয়। এরপর ‘রেন্টেনমার্ক’ (Rentenmark) নামে একটি নতুন মুদ্রা চালু করা হয়, যার ভিত্তি ছিল দেশের বন্ধকী জমি ও শিল্পসম্পদ। এর মাধ্যমে ধীরে ধীরে জার্মানির অর্থনীতি স্থিতিশীলতায় ফেরে।
যখন নোটের চেয়ে সস্তা ছিল জ্বালানি কাঠ: হাঙ্গেরি ১৯৪৬
জার্মানির ১৯২৩ সালের অর্থনৈতিক সংকট যদি রূপকথার মতো শোনায়, তবে ১৯৪৬ সালের হাঙ্গেরির ‘হাইপার-ইনফ্লেশন’ (Hyperinflation) ছিল মানব ইতিহাসের সবচেয়ে চরম ও ভয়ংকর অর্থনৈতিক বিপর্যয় জার্মানি বা জিম্বাবুয়ে নয়, পৃথিবীর ইতিহাসে আজ পর্যন্ত নথিভুক্ত সবচেয়ে দ্রুতগতির এবং ভয়াবহ মুদ্রাস্ফীতি ঘটেছিল দ্বিতীয় বিশ্বযুদ্ধ-পরবর্তী হাঙ্গেরিতে
পরিস্থিতি এমন পর্যায়ে পৌঁছেছিল যে, হাঙ্গেরির মুদ্রা ‘পেঙ্গো’ (Pengő) তার সমস্ত ক্রয়ক্ষমতা হারিয়ে আক্ষরিক অর্থেই আবর্জনায় পরিণত হয়েছিল । কাগজের নোটের মান এত নিচে নেমে গিয়েছিল যে, শীতের রাতে ঘর গরম রাখতে জ্বালানি কাঠ বা কয়লা কেনার চেয়ে কাগজের নোটের বান্ডিল পোড়ানো অনেক বেশি সস্তা ও সাশ্রয়ী ছিল
নিচে এই অবিশ্বাস্য ঐতিহাসিক ট্র্যাজেডির মূল চিত্রগুলো তুলে ধরা হলো:
১. ইতিহাসের দ্রুততম ও চরম মুদ্রাস্ফীতি
- প্রতি ১৫ ঘণ্টায় দাম দ্বিগুণ: ১৯৪৬ সালের জুলাই মাসে হাঙ্গেরির মাসিক মুদ্রাস্ফীতি ছিল ৪১.৯ কোয়াড্রিলিয়ন শতাংশ (৪১.৯ এর পর ১৪টি শূন্য) ! এর মানে বাজারে প্রতি ১৫ ঘণ্টায় পণ্যের দাম দ্বিগুণ হয়ে যেত
- সকালের বেতন বিকেলে পকেটমানি: একজন শ্রমিক সকালে যে বেতন পেতেন, দুপুরের মধ্যে তার ৪০% মান কমে যেত এবং রাতের খাবারের সময় নাগাদ তা স্রেফ পকেটমানিতে পরিণত হতো । মানুষ বেতন পাওয়ার সাথে সাথে বাজারে দৌড়াতেন, কারণ কয়েক ঘণ্টা দেরি করলেই সেই টাকা দিয়ে আর কিছুই কেনা সম্ভব হতো না
২. কাগজের নোটের চেয়ে জ্বালানি কাঠ দামি হওয়ার কারণ
- কাগজের চেয়ে সস্তা টাকা: হাঙ্গেরির মুদ্রা এতটাই মূল্যহীন হয়ে পড়েছিল যে, সমপরিমাণ মূল্যের জ্বালানি কাঠ, সাধারণ কয়লা বা এমনকি সাধারণ লেখার সাদা কাগজ কিনতে যে পরিমাণ নোট দিতে হতো, তার চেয়ে সেই নোটগুলো সরাসরি আগুনে পুড়িয়ে ফেলা অনেক লাভজনক ছিল
- রাস্তা ঝাড়ু দেওয়ার সামগ্রী: সে সময় হাঙ্গেরির রাজধানী বুদাপেস্টের রাস্তায় সাধারণ মানুষ কোটি কোটি পেঙ্গোর নোট ফেলে দিত। পরিচ্ছন্নতাকর্মীরা ঝাড়ু দিয়ে রাস্তা থেকে ময়লার মতো টাকার নোটের স্তূপ ডাস্টবিনে ফেলতেন।
- নোটের সাহায্যে আগুন জ্বালানো: ইতিহাসের কিছু বিখ্যাত ছবিতে দেখা যায় হাঙ্গেরির নারীরা তাঁদের উনুন ধরাতে বা সিগারেটে আগুন ধরাতে ম্যাচের কাঠির বদলে জ্বলন্ত পেঙ্গো নোটের মোড়ক ব্যবহার করছেন
৩. পৃথিবীর ইতিহাসে সর্বোচ্চ অঙ্কের নোট
মুদ্রাস্ফীতির সাথে তাল মেলাতে হাঙ্গেরির কেন্দ্রীয় ব্যাংক টাকার অঙ্কের পেছনে একের পর এক শূন্য বসাতে থাকে তারা প্রথমে ‘মিলপেঙ্গো’ (১০ লাখ পেঙ্গো) এবং পরে ‘বিলপেঙ্গো’ (১ লাখ কোটি পেঙ্গো) চালু করে । হাঙ্গেরিই পৃথিবীর ইতিহাসে প্রচলিত হওয়া সর্বোচ্চ অঙ্কের নোট ছাপিয়েছিল, যার মান ছিল ১০০ কুইন্টিলিয়ন (১০০,০০০,০০০,০০০,০০০,০০০,০০০ বা ১০^২০) পেঙ্গো !
৪. কেন হয়েছিল এই বিপর্যয়?
- যুদ্ধের ধ্বংসলীলা: দ্বিতীয় বিশ্বযুদ্ধে হাঙ্গেরির প্রায় ৪০% জাতীয় সম্পদ এবং ৯০% শিল্পকারখানা সম্পূর্ণ ধ্বংস হয়ে যায়
- সোভিয়েত দখলদারিত্ব ও জরিমানা: যুদ্ধের পর হাঙ্গেরি সোভিয়েত ইউনিয়নের নিয়ন্ত্রণে চলে যায় এবং তাদের ওপর বিশাল অঙ্কের যুদ্ধক্ষতিপূরণ চাপানো হয় । এই খরচ মেটাতে কোনো ব্যাক-আপ ছাড়াই হাঙ্গেরির সরকার দিন-রাত নির্বিচারে টাকা ছাপাতে শুরু করে, যা অর্থনীতিকে পুরোপুরি ধ্বংস করে দেয়
৫. যেভাবে এলো মুক্তি
১৯৪৬ সালের ১লা আগস্ট হাঙ্গেরি সরকার এক ঐতিহাসিক ও বৈপ্লবিক সিদ্ধান্ত নেয় । তারা মৃতপ্রায় কারেন্সি ‘পেঙ্গো’ সম্পূর্ণ নিষিদ্ধ ঘোষণা করে । এর পরিবর্তে ‘ফোরিন্ট’ (Forint) নামে একটি সম্পূর্ণ নতুন মুদ্রা চালু করা হয় । ১টি নতুন ফোরিন্ট পেতে হাঙ্গেরীয়দের দিতে হয়েছিল ৪০০ অক্ট্রিলিয়ন (৪-এর পিঠে ২৯টি শূন্য) পুরনো পেঙ্গো ! এই মুদ্রা পরিবর্তনের মাধ্যমে হাঙ্গেরির অর্থনীতিতে আবার দীর্ঘমেয়াদি স্থিতিশীলতা ফিরে আসে ।
একুশ শতকের উদাহরণ: জিম্বাবুয়ে ও ভেনেজুয়েলা
ইতিহাসের এই শিক্ষা যে শুধু অতীতের বিষয় নয়, তার প্রমাণ মিলেছে একুশ শতকেও। ২০০০-এর দশকে জিম্বাবুয়ের সরকার সরকারি ব্যয় মেটাতে অবিরাম টাকা ছাপাতে থাকে, যার ফলে দেশটির মুদ্রাস্ফীতি এমন পর্যায়ে পৌঁছায় যে শেষ পর্যন্ত ১০০ ট্রিলিয়ন ডলার মূল্যমানের নোট পর্যন্ত ছাপাতে হয়েছিল—যা বাস্তবে কার্যত মূল্যহীন ছিল। একই ধরনের সংকট দেখা গেছে ভেনেজুয়েলায়, যেখানে তেল রাজস্ব কমে যাওয়ার পর সরকার ঘাটতি পূরণে ব্যাপক হারে মুদ্রা ছাপায়, ফলে দেশের মুদ্রার মূল্য কার্যত ধসে পড়ে এবং লাখো মানুষ দেশত্যাগে বাধ্য হয়।
অর্থনীতির সহজ নিয়ম: টাকা বাড়লে পণ্যের দাম বাড়ে, টাকার মূল্য কমে

এই সব ঘটনার পেছনে কাজ করে একটি সহজ কিন্তু কঠোর অর্থনৈতিক নিয়ম। একটি দেশের অর্থনীতিতে পণ্য ও সেবার পরিমাণ যদি স্থির থাকে, কিন্তু টাকার সরবরাহ হঠাৎ বহুগুণ বেড়ে যায়, তাহলে একই পরিমাণ পণ্য কেনার জন্য মানুষের হাতে বেশি টাকা চলে আসে। ফলে বিক্রেতারা দাম বাড়িয়ে দেন, কারণ চাহিদা বেড়ে গেলেও উৎপাদন বাড়েনি। এই প্রক্রিয়া একবার শুরু হলে থামানো কঠিন হয়ে পড়ে, কারণ মানুষ যখন বুঝতে পারে টাকার মূল্য দ্রুত কমছে, তখন তারা যত দ্রুত সম্ভব টাকা খরচ করে ফেলতে চায়—যা দামকে আরও বাড়িয়ে দেয়। এভাবেই তৈরি হয় একটি ধ্বংসাত্মক চক্র।
তাহলে সরকার ঋণ নেয় কেন, টাকা ছাপায় না কেন?
এই প্রশ্নের উত্তরও লুকিয়ে আছে উপরের উদাহরণগুলোর মধ্যে। সরকার যখন আন্তর্জাতিক বা অভ্যন্তরীণ বাজার থেকে ঋণ নেয়, তখন সেই অর্থ বাজারে থাকা বিদ্যমান টাকারই পুনর্বণ্টন হয়—নতুন করে টাকা ছাপানো হয় না, তাই মূল্যস্ফীতির ঝুঁকি তুলনামূলক কম থাকে। বিপরীতে, নতুন টাকা ছাপিয়ে খরচ মেটানো মানে অর্থনীতিতে “বাস্তব উৎপাদন” ছাড়াই টাকার পরিমাণ বাড়িয়ে দেওয়া, যা সরাসরি মূল্যস্ফীতিকে উসকে দেয়। এই কারণেই আধুনিক অর্থনীতিতে কেন্দ্রীয় ব্যাংকগুলোকে সরকারের সরাসরি নিয়ন্ত্রণ থেকে স্বতন্ত্র রাখার নীতি গ্রহণ করা হয়েছে—যাতে স্বল্পমেয়াদি রাজনৈতিক চাপে দীর্ঘমেয়াদি অর্থনৈতিক স্থিতিশীলতা বিপন্ন না হয়।
বাংলাদেশের প্রেক্ষাপট: সতর্কতার পাঠ
বাংলাদেশ ব্যাংকও একই আন্তর্জাতিক নিয়ম মেনে মুদ্রা সরবরাহ নিয়ন্ত্রণ করে থাকে। সাম্প্রতিক বছরগুলোতে বৈশ্বিক অর্থনৈতিক অস্থিরতা ও বিনিময় হারের চাপের প্রেক্ষাপটে বাংলাদেশের মুদ্রানীতি নিয়ে আলোচনা বেড়েছে, যেখানে অর্থনীতিবিদরা বারবার সতর্ক করেছেন—অতিরিক্ত মুদ্রা সরবরাহ স্বল্পমেয়াদে সাময়িক স্বস্তি দিলেও দীর্ঘমেয়াদে তা মূল্যস্ফীতির চাপ আরও বাড়িয়ে সাধারণ মানুষের ক্রয়ক্ষমতা কমিয়ে দিতে পারে—ঠিক যেভাবে তা ঘটেছিল জার্মানি, হাঙ্গেরি, জিম্বাবুয়ে ও ভেনেজুয়েলায়।
উপসংহার
ইতিহাস বারবার একই শিক্ষা দিয়েছে—মুদ্রা ছাপানো কোনো জাদুকরী সমাধান নয়, বরং এটি একটি দ্বিধারী তলোয়ার। সীমিত ও নিয়ন্ত্রিত মুদ্রা সরবরাহ অর্থনীতিকে সচল রাখে, কিন্তু লাগামহীন মুদ্রা সরবরাহ একটি দেশের সমগ্র অর্থব্যবস্থাকে ধ্বংস করে দিতে পারে কয়েক মাসের মধ্যেই। এই কারণেই আধুনিক বিশ্বের প্রতিটি দায়িত্বশীল সরকার ও কেন্দ্রীয় ব্যাংক মুদ্রা সরবরাহের ক্ষেত্রে অত্যন্ত সতর্ক ও নিয়ন্ত্রিত নীতি অনুসরণ করে চলে।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিবেদক: পালস বাংলাদেশ ডেস্ক
প্রকাশের তারিখ: ৬ নভেম্বর, ২০২৬
বিভাগ: ইসলাম ও জীবন
তথ্যসূত্র: আল-কোরআনের তাফসির (তাফসির ইবনে কাসির), সহীহ বুখারী ও মুসলিমের হাদিস এবং ইসলামিক ফাউন্ডেশন বাংলাদেশ কর্তৃক প্রকাশিত নবী-রাসূলদের জীবনী গ্রন্থ।
বর্তমান ২০২৬ সালের আধুনিক ও তীব্র প্রতিযোগিতাপূর্ণ যুগে মানুষ বাহ্যিক ও বস্তুগত দিক থেকে অনেক উন্নত হলেও, মানসিক প্রশান্তি, নৈতিকতা ও জীবনবোধের দিক থেকে এক চরম সংকটের মধ্য দিয়ে যাচ্ছে। সামাজিক যোগাযোগ মাধ্যমের অতি-ব্যবহার, পারস্পরিক দূরত্বের এই যুগে সঠিক জীবনদর্শনের অভাব স্পষ্ট। মানবজাতির হেদায়েত ও সঠিক পথ প্রদর্শনের জন্য আল্লাহ তাআলা যুগে যুগে যে নবী-রাসূলদের পাঠিয়েছেন, তাদের জীবন কেবল ইতিহাসের কিছু গল্প নয়; বরং তা কেয়ামত পর্যন্ত মানুষের জন্য এক জীবন্ত ও কালজয়ী গাইডলাইন। এই বিশেষ সিরিজের ১ম পর্বে আমরা আলোচনা করব নবী-রাসূলদের অনন্য জীবন থেকে আজকের দিনে আমাদের বাস্তব জীবনে প্রয়োগ করার মতো ৩টি অত্যন্ত গুরুত্বপূর্ণ শিক্ষা।
১. হযরত আইয়ুব (আ.)-এর জীবন থেকে শিক্ষা: চরম বিপদেও মানসিক শক্তি ও ধৈর্য (Patience)
আজকের যুগে সামান্য আর্থিক ক্ষতি, চাকরি হারানো কিংবা পারিবারিক বা শারীরিক অসুস্থতায় মানুষ দ্রুত হতাশ হয়ে পড়ে, এমনকি অনেকে আত্মহননের পথও বেছে নেয়। এই মানসিক সংকটে আমাদের জন্য সবচেয়ে বড় আদর্শ হলেন হযরত আইয়ুব (আ.)।
আল্লাহ তাআলা তাঁকে দীর্ঘ বছর ধরে কঠিন রোগ, সন্তানদের মৃত্যু এবং সমস্ত ধন-সম্পদ হারানোর মাধ্যমে পরীক্ষা করেছিলেন। কিন্তু এমন চরম সংকটেও তিনি আল্লাহর প্রতি বিন্দুমাত্র অভিযোগ করেননি, বরং চরম ধৈর্য ও কৃতজ্ঞতা প্রকাশ করেছিলেন।
- আজকের দিনের শিক্ষা: আধুনিক জীবনে বিষণ্ণতা (Depression) বা যেকোনো কঠিন পরিস্থিতিতে ভেঙে না পড়ে ইতিবাচক থাকা এবং বিশ্বাস রাখা যে—কষ্টের পরেই স্বস্তি আসে। বিপদে অধৈর্য না হয়ে আল্লাহর ওপর ভরসা রাখাই হলো সফলতার মূল চাবি।
২. হযরত ইউসুফ (আ.)-এর জীবন থেকে শিক্ষা: নৈতিক স্খলন ও প্রলোভন থেকে নিজেকে রক্ষা করা (Self-Control)
বর্তমান ডিজিটাল যুগে ইন্টারনেটের সহজলভ্যতা এবং সামাজিক মাধ্যমের উন্মুক্ততার কারণে তরুণ প্রজন্মের সামনে পর্নোগ্রাফি, অবৈধ সম্পর্ক এবং নৈতিক স্খলনের নানামুখী প্রলোভন প্রতিনিয়ত আসছে। নিজের চরিত্র ও নৈতিকতা ধরে রাখা আজকের দিনে সবচেয়ে বড় চ্যালেঞ্জ।
হযরত ইউসুফ (আ.) ছিলেন অপরূপ সুন্দর এবং যুবক। মিশরের আজিজের স্ত্রী যখন ঘরের সমস্ত দরজা বন্ধ করে উনাকে পাপের দিকে আহ্বান করেছিল, তখন তিনি সমস্ত প্রলোভন ও ক্ষমতার দাপটকে তুচ্ছ করে বলেছিলেন, “আমি আল্লাহর আশ্রয় চাচ্ছি।” পাপের চেয়ে তিনি কারাগারের বন্দিজীবনকে বেছে নিয়েছিলেন।
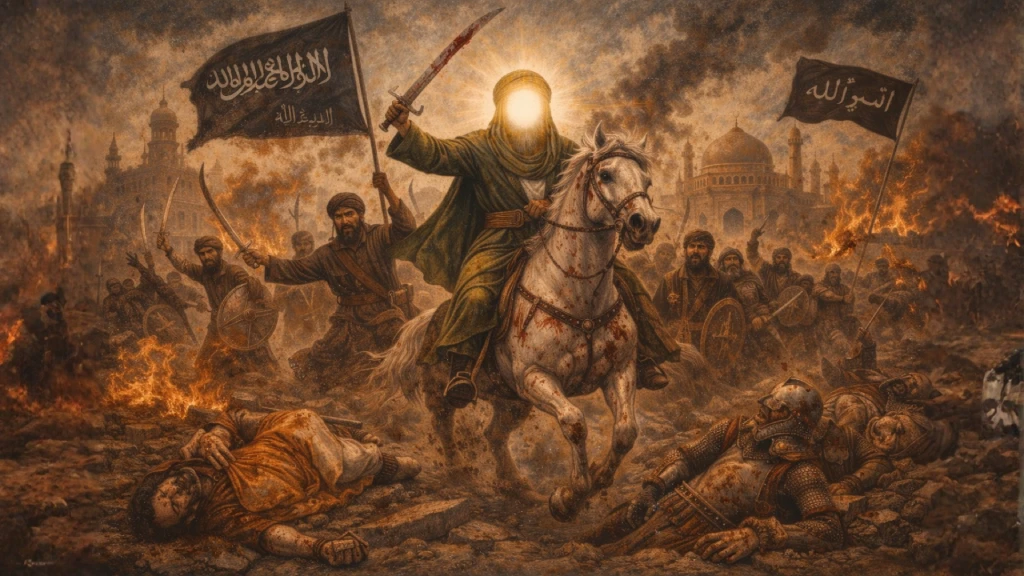
- আজকের দিনের শিক্ষা: চারপাশে যত বড় বা সহজ প্রলোভনই থাকুক না কেন, আল্লাহর ভয়কে অন্তরে জাগ্রত রেখে নিজের আত্মনিয়ন্ত্রণ (Self-Control) বজায় রাখা। ক্যারিয়ার বা জীবনের যেকোনো ক্ষেত্রে সাময়িক আনন্দের চেয়ে চিরস্থায়ী নৈতিকতা ও সততাকে প্রাধান্য দেওয়া।
৩. হযরত নূহ (আ.)-এর জীবন থেকে শিক্ষা: সামাজিক সমালোচনা উপেক্ষা করে নিজের লক্ষ্যে অবিচল থাকা (Perseverance)
আজকের দিনে তরুণ বা উদ্যোক্তারা যখন নতুন বা ভালো কোনো কাজ করতে যায়, তখন সমাজের মানুষের সমালোচনা, ট্রল বা উপহাসের শিকার হয়ে অনেকেই মাঝপথে কাজ ছেড়ে দেয়। মানুষের কথা বা সামাজিক চাপের মুখে নিজের সৎ লক্ষ্য থেকে বিচ্যুত হওয়া খুবই সাধারণ বিষয় হয়ে দাঁড়িয়েছে।
হযরত নূহ (আ.) যখন আল্লাহর নির্দেশে মরুভূমির বুকে বিশাল নৌকা তৈরি করছিলেন, তখন সমকালীন সমাজের মানুষ উনাকে দেখে চরম উপহাস করত, পাগল বলত। কিন্তু তিনি মানুষের কোনো উপহাস বা ট্রলের দিকে কান না দিয়ে দীর্ঘ সময় ধরে অত্যন্ত নিষ্ঠার সাথে নিজের দায়িত্ব পালন করে গেছেন। শেষ পর্যন্ত তাঁর সেই নৌকাই বিশ্বাসীদের রক্ষা করেছিল।
- আজকের দিনের শিক্ষা: আপনি যদি নিশ্চিত হন যে আপনার কাজটি সৎ, সঠিক এবং মানবকল্যাণকর, তবে সমাজ বা সোশ্যাল মিডিয়ার মানুষ কী বলল বা কী ট্রল করল—তাতে কান না দিয়ে নিজের লক্ষ্যে অবিচল থাকা। দৃঢ় সংকল্প এবং কঠোর পরিশ্রমই শেষ পর্যন্ত সত্যকে জয়ী করে।
নবী-রাসূলদের এই চমৎকার ঐতিহাসিক শিক্ষাগুলো কেবল পড়ার জন্য নয়, বরং আমাদের প্রতিদিনের আচরণ, কর্মক্ষেত্র ও পারিবারিক জীবনে চর্চা করা উচিত। তবেই আমরা এই আধুনিক ও জটিল পৃথিবীতে একটি শান্তিপূর্ণ ও ভারসাম্যপূর্ণ জীবন গড়ে তুলতে সক্ষম হব।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিবেদক: পালস বাংলাদেশ ডেস্ক
প্রকাশের তারিখ: ৬ নভেম্বর, ২০২৬
বিভাগ: ডিজিটাল ও সাইবার জগৎ
তথ্যসূত্র: বিকাশ (bKash) সিকিউরিটি গাইডলাইন, বাংলাদেশ ব্যাংক ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (BFIU) এবং সাইবার ক্রাইম ইনভেস্টিগেশন ডিভিশন (ঢাকা মেট্রোপলিটন পুলিশ)
ডিজিটাল বাংলাদেশের অগ্রযাত্রার সাথে সাথে অনলাইন শপিং এবং মোবাইল ব্যাংকিং (বিকাশ) আমাদের দৈনন্দিন জীবনের অংশ হয়ে উঠেছে। তবে এই সুবিধার পাশাপাশি পাল্লা দিয়ে বাড়ছে অভিনব সব সাইবার জালিয়াতি ও প্রতারণা। প্রতিনিয়ত সাধারণ মানুষ বিভিন্ন লোভনীয় অফার বা চতুর ফিশিংয়ের ফাঁদে পড়ে তাদের কষ্টার্জিত অর্থ ও বিকাশ অ্যাকাউন্টের নিয়ন্ত্রণ হারাচ্ছেন। গুগলের ২০২৬ সালের সর্বশেষ ইউজার সেফটি ও সিকিউরিটি গাইডলাইন অনুযায়ী, অনলাইন শপিং ও বিকাশ ব্যবহার করার সময় জালিয়াতি চক্রকে ধরার ৭টি পাকা ও প্রমাণিত উপায় নিচে বিস্তারিত তুলে ধরা হলো:
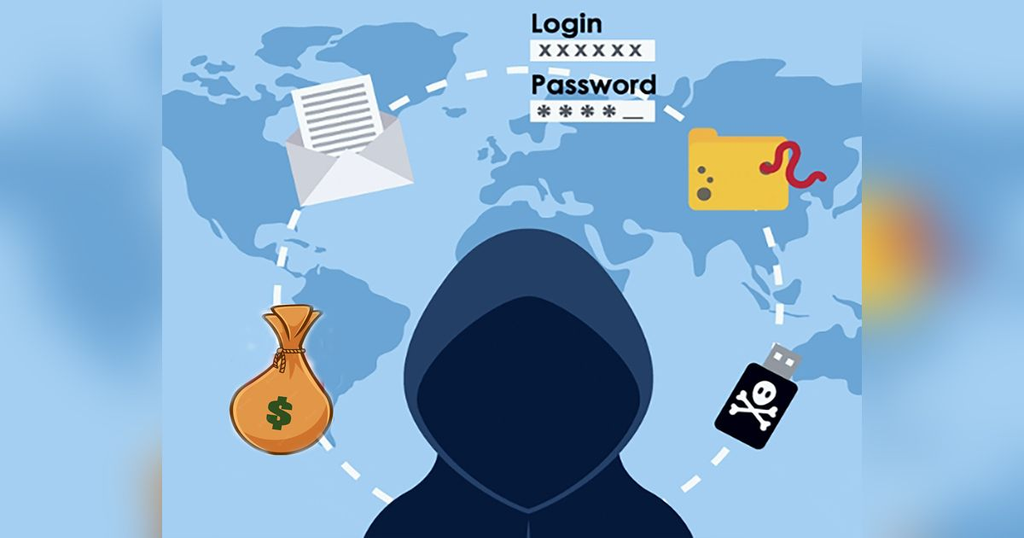
১. অস্বাভাবিক মূল্যছাড় এবং “অবাস্তব” অফার (Too Good to be True)
প্রতারক চক্রের সবচেয়ে বড় হাতিয়ার হলো লোভ। বাজারে যে প্রোডাক্টটির আসল দাম ৫,০০০ টাকা, কোনো পেজ বা ওয়েবসাইটে যদি সেটি মাত্র ১,৫০০ টাকায় ‘অফারের’ নামে বিক্রি করার বিজ্ঞাপন দেখেন, তবে শুরুতেই সতর্ক হন। আইফোন, প্রিমিয়াম গ্যাজেট বা ব্র্যন্ডেড পোশাকের ক্ষেত্রে এই ধরনের অবাস্তব ছাড় মূলত ক্রেতাদের ফাঁদে ফেলার প্রথম ধাপ।
২. শুধু ‘অ্যাডভান্স ফুল পেমেন্ট’ বা অগ্রিম টাকা নেওয়ার জন্য চাপ দেওয়া
বিশ্বস্ত ই-কমার্স প্রতিষ্ঠানগুলো সবসময় ক্যাশ অন ডেলিভারি (COD) বা কন্ডিশনাল ডেলিভারির সুবিধা দেয়। কিন্তু কোনো নতুন বা স্বল্প পরিচিত পেজ যদি পণ্য ডেলিভারি দেওয়ার আগেই বিকাশের মাধ্যমে সম্পূর্ণ টাকা বা অতিরিক্ত ডেলিভারি চার্জ অগ্রিম পরিশোধ করার জন্য অনবরত চাপ দিতে থাকে, তবে বুঝতে হবে এখানে বড় ধরনের গড়মিল রয়েছে। নির্ভরযোগ্য কোনো প্রতিষ্ঠান কাস্টমারকে পেমেন্টের জন্য বারবার তাগাদা দেয় না।
৩. ভুয়া বিকাশ কল এবং পিন/ওটিপি (PIN/OTP) চাওয়া
বিকাশ প্রতারণার অন্যতম সাধারণ পদ্ধতি হলো গ্রাহককে ফোন করে বলা যে, “আমি বিকাশ অফিস থেকে বলছি, আপনার অ্যাকাউন্টটি ব্লক হয়ে গেছে” অথবা “ভুল করে আপনার অ্যাকাউন্টে টাকা চলে গেছে, ওটিপি (OTP) কোডটি বলুন।” মনে রাখবেন, বিকাশের কোনো কর্মকর্তা বা কাস্টমার কেয়ার প্রতিনিধি কখনোই আপনার ওয়ান টাইম পাসওয়ার্ড (OTP) কিংবা ৪ বা ৫ ডিজিটের গোপন পিন (PIN) নম্বর জানতে চাইবে না। কেউ এটি চাইলেই নিশ্চিতভাবে সে একজন প্রতারক।
৪. ভুয়া এসএমএস (Fake SMS) ও স্পুফিং লিংকের ব্যবহার
অনেক সময় প্রতারকেরা হুবহু বিকাশের মেসেজ ফরম্যাট নকল করে আপনার ফোনে বার্তা পাঠায়, যাতে লেখা থাকে “You have received TK. 5,000″। এই মেসেজগুলো কিন্তু আপনার আসল বিকাশ অ্যাপের ব্যালেন্স বাড়ায় না। এছাড়া ‘বিকাশ বোনাস’ বা ‘সরকারি অনুদান’ পাওয়ার লোভ দেখিয়ে বিভিন্ন ফিশিং লিংক পাঠানো হয়। কোনো লিংকে ক্লিক করে আপনার বিকাশ নম্বর এবং পিন সাবমিট করার আগে অবশ্যই ওয়েবসাইটের ইউআরএল (URL) চেক করুন। বিকাশের আসল ওয়েবসাইট লিংক সবসময় https://www.bkash.com/ দিয়ে শুরু হয়।
৫. ফেসবুক পেজের লাইক, কমেন্ট ও রিভিউ সেকশন হাইড বা অফ থাকা
অনলাইন শপিং পেজটি আসল নাকি নকল তা চেনার একটি সহজ উপায় হলো তাদের রিভিউ সেকশন। প্রতারক চক্রের পেজগুলোতে সাধারণত কাস্টমার রিভিউ অপশন বন্ধ থাকে এবং পোস্টের কমেন্ট সেকশন হাইড (Hide) বা লিমিটেড করা থাকে, যাতে প্রতারিত হওয়া অন্য ভুক্তভোগীরা সেখানে নেতিবাচক মন্তব্য করতে না পারেন। এছাড়া পেজের ‘Page Transparency’ অপশনে গিয়ে পেজটি কবে তৈরি হয়েছে এবং এর আগে কতবার নাম পরিবর্তন করা হয়েছে তা দেখে এর নির্ভরযোগ্যতা যাচাই করা যায়।
৬. ব্যক্তিগত বিকাশ নম্বরে (Personal Number) ‘সেন্ড মানি’ করার তাগিদ
যেকোনো প্রাতিষ্ঠানিক বা প্রফেশনাল অনলাইন শপের নিজস্ব ‘বিকাশ মার্চেন্ট’ (Merchant Account) অ্যাকাউন্ট থাকে, যেখানে গ্রাহক ‘মেক পেমেন্ট’ অপশন ব্যবহার করে কেনাকাটা করেন। কিন্তু বিক্রেতা যদি কোনো মার্চেন্ট অ্যাকাউন্ট না দেখিয়ে আপনাকে বারবার পার্সোনাল নম্বরে ‘সেন্ড মানি’ বা ‘ক্যাশ ইন’ করতে বলে, তবে সাবধান হোন। পার্সোনাল নম্বরে টাকা পাঠালে পরবর্তীতে প্রতারণার শিকার হলেও সেই টাকা ট্র্যাক করা বা রিফান্ড পাওয়া বেশ কঠিন হয়ে পড়ে।
৭. লাইভ চ্যাটে ফেসবুক আইডির সত্যতা এবং ট্র্যাকিং আইডি না দেওয়া
পণ্য অর্ডার করার পর যদি তারা কোনো কুরিয়ার সার্ভিসের (যেমন- সুন্দরবন, স্টিডফাস্ট, পাথao) মেমো বা ট্র্যাকিং আইডি দিতে টালবাহানা করে অথবা বারবার কুরিয়ারে বুকিং দেওয়ার নাম করে অতিরিক্ত ‘প্রসেসিং ফি’ দাবি করে, তবে ধরে নেবেন আপনি প্রতারণার শিকার হয়েছেন। জালিয়াতি চক্র সাধারণত টাকা পাওয়ার পরপরই গ্রাহকের ফেসবুক আইডি বা ফোন নম্বর ব্লক করে দেয়।
প্রতারিত হলে তাৎক্ষণিক করণীয় ও আইনি প্রতিকার:
১. বিকাশ হেল্পলাইন ১৬২৪৭: যদি ভুলবশত কোনো প্রতারককে টাকা পাঠিয়ে দেন বা ওটিপি শেয়ার করে ফেলেন, তবে এক সেকেন্ডও সময় নষ্ট না করে সরাসরি বিকাশের হটলাইন নম্বর ১৬২৪৭-এ কল করে আপনার অ্যাকাউন্টটি সাময়িকভাবে লক করুন এবং যে নম্বরে টাকা গেছে সেটি রিপোর্ট করুন।
২. জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তর (DNCRP): অনলাইন কেনাকাটায় প্রতারিত হলে মেমো, চ্যাটের স্ক্রিনশট এবং পেমেন্ট প্রুফসহ ভোক্তা অধিকারে লিখিত অভিযোগ দায়ের করতে পারেন।
৩. সাইবার ক্রাইম ইনভেস্টিগেশন ডিভিশন: বিকাশ বা অনলাইন শপিং জালিয়াতির শিকার হলে নিকটস্থ থানায় জিডি (GD) করুন এবং ডিএমপির সাইবার ক্রাইম ইউনিটের ফেসবুক পেজে বা সরাসরি হ্যালো সিটি (Hello CT) অ্যাপের মাধ্যমে অভিযোগ জানান। ডিজিটাল সিকিউরিটি ও সাইবার ক্রাইম টিম এই ধরনের অপরাধীদের আইপি ও লোকেশন ট্র্যাক করে দ্রুত আইনের আওতায় আনতে সক্ষম।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিবেদক: পালস বাংলাদেশ ডেস্ক
প্রকাশের তারিখ: ৪ নভেম্বর, ২০২৬
বিভাগ: জাতীয়
তথ্যসূত্র: বাংলাদেশ গণপরিষদের কার্যবিবরণী, আইন, বিচার ও সংসদ বিষয়ক মন্ত্রণালয় এবং বাংলাদেশের সংবিধানের মূল প্রস্তাবনা।
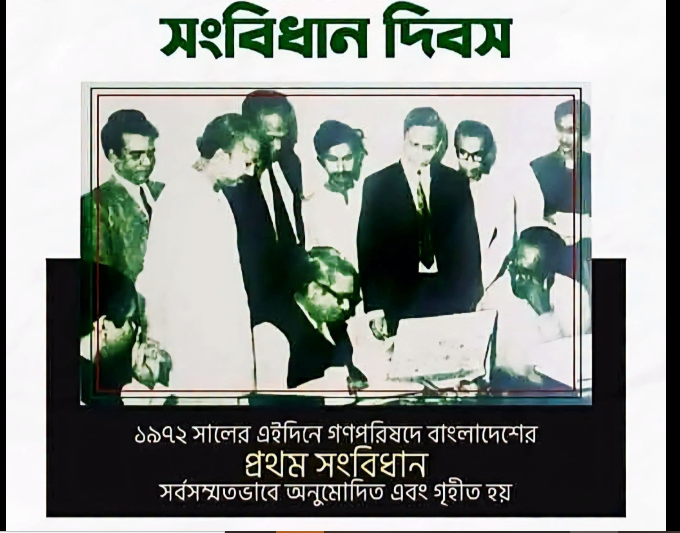
আজ ৪ নভেম্বর, ঐতিহাসিক ‘বাংলাদেশ সংবিধান দিবস’। ১৯৭৫ সালের পর দীর্ঘ সময় এই দিনটি উপেক্ষিত থাকলেও বর্তমান প্রেক্ষাপটে এটি অত্যন্ত তাৎপর্যপূর্ণ। ১৯৭২ সালের এই দিনে স্বাধীন বাংলাদেশের সর্বোচ্চ আইন তথা সংবিধান গণপরিষদে গৃহীত হয়েছিল। একটি যুদ্ধবিধ্বস্ত দেশ স্বাধীন হওয়ার মাত্র ১১ মাসের মাথায় কীভাবে একটি বিশ্বমানের ও যুগোপযোগী সংবিধান লাভ করেছিল, তা বিশ্ব ইতিহাসে এক বিরল দৃষ্টান্ত। নিচে বাংলাদেশের সংবিধান রচনা ও গ্রহণের সেই গৌরবোজ্জ্বল ইতিহাস বিস্তারিত তুলে ধরা হলো।
১. পটভূমি ও গণপরিষদ আদেশ জারি
১৯৭১ সালের ১৬ ডিসেম্বর বাংলাদেশ চূড়ান্ত বিজয় অর্জন করার পর একটি সার্বভৌম রাষ্ট্র পরিচালনার জন্য নিজস্ব আইনি কাঠামোর প্রয়োজন দেখা দেয়। ১৯৭২ সালের ১০ জানুয়ারি জাতির পিতা বঙ্গবন্ধু শেখ মুজিবুর রহমান পাকিস্তান কারাগার থেকে মুক্ত হয়ে দেশে ফিরে আসেন। এর পরদিনই অর্থাৎ ১১ জানুয়ারি তিনি ‘অস্থায়ী সংবিধান আদেশ’ জারি করেন। এর মাধ্যমে দেশে সংসদীয় পদ্ধতির সরকার প্রবর্তন করা হয়।
পরবর্তীতে ১৯৭২ সালের ২৩ মার্চ ‘বাংলাদেশ গণপরিষদ আদেশ’ জারি করা হয়। ১৯৭০ সালের নির্বাচনে পূর্ব পাকিস্তান থেকে নির্বাচিত জাতীয় ও প্রাদেশিক পরিষদের সদস্যদের নিয়ে এই গণপরিষদ গঠিত হয়, যার মূল দায়িত্ব ছিল দেশের জন্য একটি স্থায়ী সংবিধান প্রণয়ন করা। ১৯৭২ সালের ১০ এপ্রিল গণপরিষদের প্রথম অধিবেশন শুরু হয়।
২. খসড়া সংবিধান প্রণয়ন কমিটি গঠন
গণপরিষদের দ্বিতীয় দিনে অর্থাৎ ১৯৭২ সালের ১১ এপ্রিল তৎকালীন আইনমন্ত্রী ড. কামাল হোসেনকে সভাপতি করে ৩৪ সদস্যবিশিষ্ট একটি ‘সংবিধান প্রণয়ন কমিটি’ গঠন করা হয়। এই কমিটিতে একমাত্র নারী সদস্য ছিলেন বেগম রাজিয়া বানু। এছাড়া তৎকালীন বিরোধী দলের একমাত্র প্রতিনিধি হিসেবে ছিলেন সুরঞ্জিত সেনগুপ্ত।
কমিটি অত্যন্ত নিষ্ঠার সাথে তাদের কাজ শুরু করে। বিভিন্ন দেশের সংবিধান পর্যালোচনা এবং দেশের আপামর জনসাধারণের মতামত সংগ্রহের জন্য তারা ব্যাপক উদ্যোগ নেন। সর্বস্তরের জনগণের কাছ থেকে মোট ৯৮টি লিখিত প্রস্তাব সংগ্রহ করা হয়েছিল। ভারত ও যুক্তরাজ্যের সংবিধানকে মূল ভিত্তি ধরে খসড়া তৈরির কাজ এগিয়ে চলে।
৩. খসড়া উত্থাপন ও বিতর্ক
দীর্ঘ কঠোর পরিশ্রমের পর ১৯৭২ সালের ১২ অক্টোবর গণপরিষদের দ্বিতীয় অধিবেশনে ড. কামাল হোসেন খসড়া সংবিধান বিল আকারে উত্থাপন করেন। ১৯ অক্টোবর থেকে এর ওপর সাধারণ আলোচনা শুরু হয়।
সংবিধানের প্রতিটি অনুচ্ছেদ ও ধারা নিয়ে গণপরিষদে ব্যাপক বিতর্ক ও আলোচনা হয়। গণপরিষদের সদস্যরা বিভিন্ন সংশোধনী প্রস্তাব আনেন। মোট ৪১টি অধিবেশনে দীর্ঘ আলোচনার পর সংবিধানের প্রতিটি বিষয়কে চূড়ান্ত রূপ দেওয়া হয়।
৪. সংবিধান গ্রহণ ও কার্যকর
অবশেষে ৪ নভেম্বর, ১৯৭২ সালে গণপরিষদে সর্বসম্মতিক্রমে ‘বাংলাদেশের সংবিধান’ গৃহীত হয়। সংবিধান গ্রহণের পর বঙ্গবন্ধু শেখ মুজিবুর রহমান তাঁর ভাষণে বলেছিলেন, “এই সংবিধান শহীদের রক্তে লিখিত, এ সংবিধান সমগ্র জনগণের আশা-আকাঙ্ক্ষার মূর্ত প্রতীক হয়ে বেঁচে থাকবে।”
এর ঠিক দেড় মাস পর, অর্থাৎ বিজয়ের প্রথম বার্ষিকী—১৬ ডিসেম্বর, ১৯৭২ থেকে এই সংবিধান আনুষ্ঠানিকভাবে কার্যকর করা হয়। সংবিধানের মূল পাণ্ডুলিপিটি ছিল হাতে লেখা, যা শিল্পী হাশেম খানের নকশায় এবং প্রখ্যাত ক্যালিগ্রাফার আবদুর রউফের হাতের লেখায় ফুটিয়ে তোলা হয়েছিল। এতে স্বাক্ষর করেছিলেন গণপরিষদের সদস্যবৃন্দ।
একটি দেশের সংবিধান কেবল কিছু আইনের সমষ্টি নয়, এটি রাষ্ট্রের মূল চালিকাশক্তি। বাংলাদেশের সংবিধানের মূল স্তম্ভ ছিল চারটি—জাতীয়তাবাদ, সমাজতন্ত্র, গণতন্ত্র ও ধর্মনিরপেক্ষতা। সময়ের আবর্তে এই সংবিধানে বহু পরিবর্তন ও সংশোধনী আনা হলেও, ৪ নভেম্বরের ঐতিহাসিক গুরুত্ব সবসময়ই অনস্বীকার্য। তরুণ প্রজন্মের জন্য নিজেদের অধিকার ও রাষ্ট্রের শাসনব্যবস্থা বুঝতে সংবিধান রচনার এই ইতিহাস জানা অত্যন্ত জরুরি।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।


