প্রতিবেদক / লেখক: বিডিএস বুলবুল আহমেদ (Senior SEO Consultant & Digital Growth Analyst)
বিভাগ (Category): প্রযুক্তি, ডিজিটাল ও সাইবার জগৎ
প্রকাশের তারিখ: ২৪ অক্টোবর, ২০২৬
তথ্যসূত্র (Sources): গুগল সার্চ সংক্রান্ত আন্তর্জাতিক বিশ্লেষণ, ডিজিটালক্রপ, গুগল অ্যাডসেন্স অফিসিয়াল নীতিমালা এবং বাংলাদেশি ব্লগার কমিউনিটির অভিজ্ঞতাভিত্তিক তথ্য।
ঢাকা: কয়েক বছর আগেও যে প্রশ্নের উত্তর জানতে মানুষ গুগলে সার্চ করে কোনো ব্লগ পোস্টে ক্লিক করতেন, এখন সেই একই প্রশ্নের উত্তর সার্চ রেজাল্টের একদম উপরেই, গুগলের নিজস্ব AI Overviews ফিচারের মাধ্যমে, সরাসরি দেখে নিচ্ছেন। ফলে বহু তথ্যভিত্তিক ব্লগ পোস্টে ক্লিক পড়ছে না—পাঠক প্রশ্নের উত্তর পেয়েই চলে যাচ্ছেন, ওয়েবসাইটে না ঢুকেই। একে বলা হচ্ছে “জিরো-ক্লিক সার্চ”। এই পরিবর্তন বিশ্বজুড়ে ব্লগারদের জন্য যেমন চ্যালেঞ্জ তৈরি করেছে, তেমনি বাংলা ভাষার ব্লগ ও কনটেন্ট সাইটগুলোর জন্যও এটি এখন এক বাস্তব উদ্বেগের বিষয়।
AI Overviews আসলে কী এবং কেন এটি ট্রাফিক কমাচ্ছে
AI Overviews হলো গুগল সার্চের এমন একটি ফিচার, যেখানে কোনো প্রশ্ন সার্চ করলে গুগল নিজেই বিভিন্ন ওয়েবসাইট থেকে তথ্য সংগ্রহ করে একটি সংক্ষিপ্ত, সরাসরি উত্তর তৈরি করে সার্চ রেজাল্টের একদম শীর্ষে দেখিয়ে দেয়। এর ফলে ব্যবহারকারীর অনেক প্রশ্নের উত্তর মেলে যায় কোনো ওয়েবসাইটে না গিয়েই। বিশেষ করে যেসব ব্লগ পোস্ট সাধারণ সংজ্ঞা, “কী”, “কেন”, “কীভাবে” ধরনের সরাসরি তথ্যভিত্তিক প্রশ্নের উত্তর দেয়, সেগুলোর ট্রাফিকে সবচেয়ে বেশি প্রভাব পড়ছে। আন্তর্জাতিক পর্যায়ের বিভিন্ন বিশ্লেষণেও উঠে এসেছে যে, সাধারণ তথ্যভিত্তিক (“informational”) কনটেন্ট এই পরিবর্তনে সবচেয়ে বেশি ক্ষতিগ্রস্ত হচ্ছে, যেখানে গভীর বিশ্লেষণ, ব্যক্তিগত অভিজ্ঞতা বা মতামতভিত্তিক কনটেন্ট তুলনামূলকভাবে কম প্রভাবিত হচ্ছে।
কোন ধরনের কনটেন্ট সবচেয়ে বেশি ঝুঁকিতে
যেসব ব্লগ পোস্ট মূলত অন্য কোথাও থেকে সংগৃহীত সাধারণ তথ্যের পুনর্বিন্যাস মাত্র—যেমন “কোনো শব্দের অর্থ কী”, “কোনো তারিখ কবে” বা “সাধারণ সংজ্ঞা”—সেগুলোই AI Overviews দ্বারা সবচেয়ে সহজে প্রতিস্থাপিত হয়। কারণ গুগলের AI এই ধরনের সহজ তথ্য একাধিক উৎস থেকে সংগ্রহ করে নিজেই সংক্ষিপ্তভাবে উপস্থাপন করতে সক্ষম। বিপরীতে, যে কনটেন্টে লেখকের ব্যক্তিগত অভিজ্ঞতা, হাতে-কলমে পরীক্ষিত তথ্য, গভীর বিশ্লেষণ, স্থানীয় প্রেক্ষাপট বা মতামত জড়িত থাকে, তা AI-এর পক্ষে পুরোপুরি প্রতিস্থাপন করা কঠিন—কারণ এই ধরনের মূল্য সরাসরি কপি করা যায় না।
বাংলা ব্লগারদের জন্য টিকে থাকার কৌশল
এই নতুন বাস্তবতায় টিকে থাকতে হলে বাংলা ব্লগারদের কনটেন্ট কৌশলে মৌলিক পরিবর্তন আনতে হবে। প্রথমত, শুধু তথ্য পরিবেশনের বদলে নিজস্ব অভিজ্ঞতা, বিশ্লেষণ ও মতামত যোগ করা জরুরি—যেমন “ঢাকায় সবচেয়ে ভালো ফ্রিল্যান্সিং মনিটর কোনটি” লেখার বদলে লেখককে নিজে কয়েকটি মনিটর ব্যবহার করে তার বাস্তব অভিজ্ঞতা তুলে ধরতে হবে। দ্বিতীয়ত, স্থানীয় প্রেক্ষাপট-নির্ভর কনটেন্ট তৈরি করা—যেমন বাংলাদেশের নির্দিষ্ট এলাকা, বাজার, আইন বা সংস্কৃতি সম্পর্কিত তথ্য—এগুলো AI সহজে প্রতিস্থাপন করতে পারে না কারণ এই ধরনের নির্ভরযোগ্য স্থানীয় তথ্যের উৎস সীমিত। তৃতীয়ত, ভিডিও, ইনফোগ্রাফিক ও ইন্টারেক্টিভ কনটেন্টের দিকে ঝোঁকা উচিত, কারণ এগুলো টেক্সটভিত্তিক AI সামারির মধ্যে সম্পূর্ণভাবে প্রতিস্থাপিত হয় না এবং পাঠককে ওয়েবসাইটে থাকতে বাধ্য করে। চতুর্থত, ইমেইল নিউজলেটার, ফেসবুক গ্রুপ বা টেলিগ্রাম চ্যানেলের মাধ্যমে নিজস্ব পাঠক-তালিকা তৈরি করা এখন আগের চেয়ে অনেক বেশি গুরুত্বপূর্ণ—কারণ এভাবে গুগলের ওপর নির্ভরতা কমিয়ে সরাসরি পাঠকের কাছে পৌঁছানো যায়। সবশেষে, দীর্ঘ, গভীর ও বিশ্বাসযোগ্য (“E-E-A-T”—অভিজ্ঞতা, দক্ষতা, কর্তৃত্ব ও বিশ্বাসযোগ্যতা) কনটেন্ট তৈরিতে মনোযোগ দেওয়া উচিত, কারণ গুগল এখনো এই মানদণ্ডকেই র্যাঙ্কিংয়ের মূল ভিত্তি হিসেবে বিবেচনা করে।
নতুন নিয়মে গুগল অ্যাডসেন্স অনুমোদন পাওয়ার উপায়
এই বদলে যাওয়া পরিস্থিতিতে অ্যাডসেন্স অনুমোদন পাওয়ার মূলনীতি এখনো একই রয়ে গেছে, তবে মান আরও কঠোর হয়েছে। অনুমোদনের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো মৌলিক ও উচ্চমানের কনটেন্ট—কপি করা বা অন্য সাইট থেকে পুনর্লিখিত কনটেন্ট দিয়ে অনুমোদন পাওয়া এখন প্রায় অসম্ভব। সাইটে ন্যূনতম ২৫-৩০টি মানসম্পন্ন আর্টিকেল থাকা, প্রতিটি আর্টিকেল অন্তত ৮০০-১০০০ শব্দের হওয়া এবং একটি পরিষ্কার নেভিগেশন কাঠামো থাকা জরুরি। সাইটে অবশ্যই “আমাদের সম্পর্কে”, “যোগাযোগ” ও “গোপনীয়তা নীতি” পাতা থাকতে হবে, যা আপনার সাইটে ইতিমধ্যে রয়েছে। এছাড়া সাইটের লোডিং গতি দ্রুত হওয়া, মোবাইল-বান্ধব ডিজাইন থাকা এবং নিয়মিত নতুন কনটেন্ট প্রকাশ করা অনুমোদনের সম্ভাবনা বাড়ায়। আবেদনের আগে সাইটে অন্তত এক থেকে তিন মাসের ধারাবাহিক কার্যক্রমের প্রমাণ থাকা ভালো, যদিও গুগল এখন নির্দিষ্ট কোনো সময়সীমা বাধ্যতামূলক করে না।
বাংলাদেশ থেকে অ্যাডসেন্সের টাকা তোলার পদ্ধতি
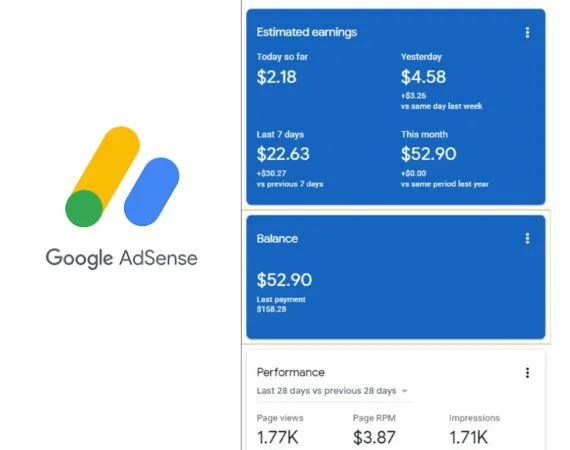
অ্যাডসেন্স অ্যাকাউন্ট অনুমোদিত হওয়ার পর আয় একটি নির্দিষ্ট সীমায় (সাধারণত ১০০ মার্কিন ডলার) পৌঁছালে পেমেন্ট প্রক্রিয়া শুরু করা যায়। বাংলাদেশ থেকে সবচেয়ে প্রচলিত ও নির্ভরযোগ্য পদ্ধতি হলো ওয়্যার ট্রান্সফার, যার মাধ্যমে সরাসরি নিজের ব্যাংক অ্যাকাউন্টে ডলার জমা হয়। এজন্য অ্যাডসেন্স অ্যাকাউন্টে নিজের ব্যাংকের নাম, শাখা, সুইফট কোড (SWIFT Code) ও অ্যাকাউন্ট নম্বর সঠিকভাবে যুক্ত করতে হয়। পেমেন্ট তথ্য যুক্ত করার পর গুগল প্রথমে একটি ছোট যাচাইকরণ কোড পাঠায়, যা অ্যাকাউন্টে বসিয়ে ব্যাংক তথ্য নিশ্চিত করতে হয়। সাধারণত প্রতি মাসের ২১ থেকে ২৬ তারিখের মধ্যে পেমেন্ট প্রক্রিয়াকরণ শুরু হয়, এবং ব্যাংকে অর্থ পৌঁছাতে কয়েক কার্যদিবস সময় লাগতে পারে। পেমেন্ট পাওয়ার ক্ষেত্রে ব্যাংকের নাম ও ঠিকানা গুগলের দেওয়া ফরম্যাট অনুযায়ী নির্ভুলভাবে লেখা অত্যন্ত গুরুত্বপূর্ণ, কারণ সামান্য ভুলেও পেমেন্ট আটকে যেতে পারে।
ভবিষ্যতের পথ: অভিযোজনই একমাত্র উপায়
AI Overviews-এর কারণে তথ্যভিত্তিক সাধারণ ব্লগিংয়ের দিন যে কঠিন হয়ে উঠছে, তা অস্বীকার করার উপায় নেই। তবে এর অর্থ এই নয় যে ব্লগিং থেকে আয়ের সুযোগ ফুরিয়ে গেছে। বরং যারা নিজেদের কনটেন্টকে কেবল “তথ্য” থেকে “অভিজ্ঞতা ও বিশ্লেষণ”-এ রূপান্তরিত করতে পারবেন, যারা নির্দিষ্ট নিশ বা স্থানীয় প্রেক্ষাপটে বিশেষজ্ঞতা গড়ে তুলবেন এবং যারা গুগলের বাইরেও নিজস্ব পাঠক-সম্প্রদায় তৈরি করতে পারবেন, তারাই এই পরিবর্তনের যুগে টিকে থাকবেন এবং সম্ভবত আগের চেয়েও শক্তিশালী অবস্থানে পৌঁছাবেন।
উপসংহার
AI Overviews বাংলা ব্লগিং জগতের জন্য একটি বড় চ্যালেঞ্জ তৈরি করেছে, কিন্তু একই সঙ্গে এটি একটি সুযোগও বটে—যারা গভীর, মৌলিক ও বিশ্বাসযোগ্য কনটেন্ট তৈরি করতে পারবেন, তাদের জন্য প্রতিযোগিতা কমে যাচ্ছে, কারণ নিম্নমানের বা পুনর্লিখিত কনটেন্টের জায়গা এখন AI নিজেই দখল করে নিচ্ছে। এই পরিবর্তিত বাস্তবতায় মানসম্পন্ন কনটেন্ট তৈরি ও সঠিক নিয়মে অ্যাডসেন্স পরিচালনা করতে পারলে বাংলা ব্লগাররা এখনও দীর্ঘমেয়াদে টেকসই আয়ের উৎস গড়ে তুলতে সক্ষম।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
প্রতিনিধি ও তথ্যের বিবরণ:বিডিএস বুল্বুল আহমেদ
নিজস্ব প্রতিবেদক, অনলাইন ডেস্ক
প্রকাশের সময় ও তারিখ: ২৩ অক্টোবর ২০২৬, ০৩:১১ অপরাহ্ন
স্থান: ঢাকা
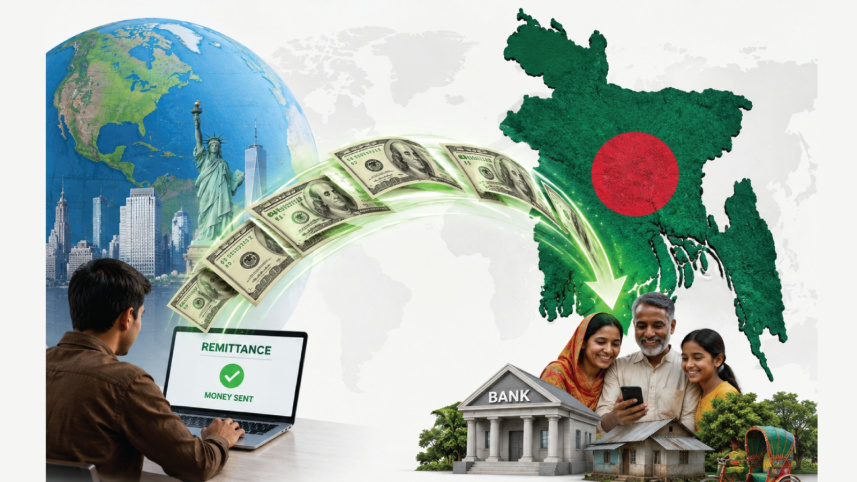
। তবে কষ্টার্জিত এই অর্থ দেশে পাঠানোর আগে কোন মাধ্যমে সবচেয়ে বেশি সুবিধা পাওয়া যাবে, তা জানা অত্যন্ত জরুরি। এক্সচেঞ্জ রেট, পাঠানোর ফি এবং সরকারি প্রণোদনার সঠিক হিসাব মিলিয়ে টাকা পাঠানোর সেরা মাধ্যমগুলোর বিস্তারিত গাইডলাইন নিচে তুলে ধরা হলো।
১. সরকারি প্রণোদনার সুনির্দিষ্ট হিসাব
বৈধ উপায়ে দেশে রেমিট্যান্স পাঠালে প্রবাসীদের জন্য সরকারের পক্ষ থেকে বিশেষ আর্থিক সুবিধা দেওয়া হচ্ছে:
- সাধারণ নগদ প্রণোদনা: বাজেট ২০২৬-২৭ অনুযায়ী, বৈধ পথে আসা রেমিট্যান্সের ওপর পূর্বের ন্যায় ২.৫% সরকারি নগদ প্রণোদনা বহাল রাখা হয়েছে। অর্থাৎ, প্রতি ১০০ টাকার বিপরীতে আড়াই টাকা সরকার অতিরিক্ত প্রদান করে।
- প্রবাসী কার্ডের অতিরিক্ত সুবিধা: বর্তমানে পরীক্ষামূলকভাবে চালু হওয়া ডিজিটাল প্রবাসী কার্ডের আওতায় থাকা কর্মীরা রেমিট্যান্স প্রেরণে ৩% পর্যন্ত নগদ প্রণোদনা উপভোগ করতে পারছেন।
- ভ্যাট সংক্রান্ত বিভ্রান্তি: প্রবাসীদের রেমিট্যান্সের ওপর ৭.৫% বা ১৫% ভ্যাট কাটার তথ্যটি সম্পূর্ণ একটি গুজব এবং ভিত্তিহীন। প্রবাসীদের কাছ থেকে দেশে টাকা আসার পর কোনো বাড়তি কর কেটে নেওয়া হয় না।
২. টাকা পাঠানোর ৩টি প্রধান মাধ্যম: ফি ও সুবিধা
বাংলাদেশে প্রবাসীদের টাকা পাঠানোর মাধ্যমগুলোকে প্রধানত তিনটি ক্যাটাগরিতে ভাগ করা যায়:
ক. ডিজিটাল মানি ট্রান্সফার অ্যাপস (Wise, Taptap Send, Remitly ইত্যাদি)
সহজ ইন্টারফেস ও দ্রুত লেনদেনের কারণে বিশ্বজুড়ে তরুণ প্রবাসীদের কাছে এগুলো অত্যন্ত জনপ্রিয়।
- ফি ও খরচ: সাধারণত ১% থেকে ১.৫% পর্যন্ত সার্ভিস চার্জ কাটে। তবে নির্দিষ্ট কিছু আন্তর্জাতিক অ্যাপে বড় অঙ্কের লেনদেনে কোনো ফি নেওয়া হয় না বা ফি অত্যন্ত নগণ্য থাকে।
- এক্সচেঞ্জ রেট: এই অ্যাপগুলো মিড-মার্কেট রেটের খুব কাছাকাছি এক্সচেঞ্জ রেট প্রদান করে, যা প্রবাসীদের জন্য বেশ লাভজনক।
- টাকা পৌঁছানোর সময়: ইনস্ট্যান্ট বা সর্বোচ্চ কয়েক ঘণ্টার মধ্যে ব্যাংক অ্যাকাউন্ট বা মোবাইল ওয়ালেটে টাকা চলে যায়।
খ. মোবাইল ফাইন্যান্সিয়াল সার্ভিস বা এমএফএস (bKash, Nagad)
দেশের প্রত্যন্ত অঞ্চলে থাকা পরিবারের কাছে মুহূর্তের মধ্যে টাকা পৌঁছে দেওয়ার সবচেয়ে কার্যকরী মাধ্যম। আন্তর্জাতিক মানি ট্রান্সফার অর্গানাইজেশন (MTO) ও বিভিন্ন এক্সচেঞ্জ হাউজের পার্টনারশিপের মাধ্যমে সরাসরি প্রবাসী অ্যাপ থেকে দেশে এমএফএস ওয়ালেটে টাকা পাঠানো যায়।
- ফি ও খরচ: কাতার, ইতালি, ওমান ও যুক্তরাজ্যের মতো কিছু দেশ থেকে সাম্প্রতিক সময়ে বৈশ্বিক কারণে পাঠানোর খরচ গড়ে ১.২০% থেকে ১.৪৫% পর্যন্ত উন্নীত হলেও সৌদি আরব, কুয়েত, যুক্তরাষ্ট্র ও সিঙ্গাপুর থেকে পাঠানোর খরচ তুলনামূলক কম।
- সুবিধা: সরাসরি মোবাইল নম্বরে টাকা চলে আসায় ব্যাংকে যাওয়ার ঝামেলা থাকে না। এছাড়া মূল টাকার সাথে সরকারি ২.৫% প্রণোদনা স্বয়ংক্রিয়ভাবে যোগ হয়ে যায়।
- ক্যাশ আউট সুবিধা: রেমিট্যান্সের টাকা তোলার ক্ষেত্রে পার্টনার ব্যাংকগুলোর এটিএম (ATM) বুথ থেকে প্রতি হাজারে মাত্র ৭ টাকা খরচে ক্যাশ আউট করার বিশেষ সুযোগ পাওয়া যায়।
গ. প্রথাগত ব্যাংকিং চ্যানেল (অনলাইন রেমিট্যান্স অ্যাকাউন্ট ও সরাসরি ব্যাংক ট্রান্সফার)
বড় অঙ্কের অর্থ কিংবা স্থায়ী সঞ্চয়ের উদ্দেশ্যে ব্যাংকিং চ্যানেল সবচেয়ে নিরাপদ মাধ্যম। বর্তমানে এনআরবি (NRB) অ্যাকাউন্ট বা বিশেষ অ্যাপের মাধ্যমে বিদেশ থেকেই ব্যাংকিং কার্যক্রম পরিচালনা করা সম্ভব।
- ফি ও খরচ: সরাসরি ব্যাংক টু ব্যাংক ট্রান্সফারে একটি নির্দিষ্ট ফ্ল্যাট ফি (যেমন: ১০ থেকে ২০ ডলার/ইউরো/রিয়াল) কাটা হতে পারে। তবে এক্সচেঞ্জ হাউজগুলোর বিশেষ অফারে অনেক সময় জিরো ফি সুবিধা পাওয়া যায়।
- এক্সচেঞ্জ রেট: বাংলাদেশ ব্যাংক নির্ধারিত ও বাণিজ্যিক ব্যাংকগুলোর ঘোষিত অফিশিয়াল রেট অনুযায়ী হিসাব করা হয়।
- টাকা পৌঁছানোর সময়: সরাসরি সংশ্লিষ্ট ব্যাংকে টাকা পাঠালে তাৎক্ষণিক ক্রেডিট হয়, তবে অন্য ব্যাংকের ক্ষেত্রে BEFTN বা ক্লিয়ারিং সিস্টেমের কারণে ১ থেকে ২ কার্যদিবস সময় লাগতে পারে।
৩. সেরা মাধ্যম নির্বাচনের তুলনামূলক ছক
| ফিচারের ধরণ | ডিজিটাল অ্যাপস (Wise / Taptap) | মোবাইল ব্যাংকিং (bKash / Nagad) | প্রথাগত কমার্শিয়াল ব্যাংক |
|---|---|---|---|
| অর্থ স্থানান্তরের সময় | দ্রুত (কয়েক মিনিট থেকে ১ ঘণ্টা) | তাৎক্ষণিক (২৪/৭ ইনস্ট্যান্ট) | ১ থেকে ২ কার্যদিবস (অন্য ব্যাংক হলে) |
| এক্সচেঞ্জ রেট সুবিধা | চমৎকার ও প্রতিযোগিতামূলক | ভালো (মার্কেট রেট অনুযায়ী) | ব্যাংক ও দিনভেদে কিছুটা কম-বেশি হয় |
| লুকানো চার্জ বা ফি | অত্যন্ত কম | কম থেকে মাঝারি | বড় অঙ্কে সাশ্রয়ী, ছোট অঙ্কে ফ্ল্যাট ফি |
| কাদের জন্য উপযুক্ত | যারা স্মার্টফোন ব্যবহার করে সেরা এক্সচেঞ্জ রেট চান। | গ্রামে থাকা পরিবারের জরুরি খরচের জন্য ছোট অঙ্কের অর্থ পাঠাতে। | জায়গা-জমি কেনা, ফিক্সড ডিপোজিট বা বড় অঙ্কের পারিবারিক সঞ্চয়ের জন্য। |
প্রবাসী রেমিট্যান্স প্রেরকদের জন্য ৩টি গুরুত্বপূর্ণ টিপস:
- এক্সেঞ্জ রেট ও ফি-র সমন্বয় দেখুন: অনেক সময় কোনো মাধ্যম ফি জিরো দেখালেও এক্সচেঞ্জ রেট কিছুটা কমিয়ে দেয়। তাই টাকা পাঠানোর সময় ফাইনাল পে-আউট অ্যামাউন্ট (সব ফি কাটার পর দেশে প্রাপক মোট কত টাকা পাবেন) তুলনা করে নিন।
- ছুটির দিন হিসাব করুন: ব্যাংকিং চ্যানেলে টাকা পাঠানোর ক্ষেত্রে বাংলাদেশের সাপ্তাহিক ছুটি (শুক্রবার ও শনিবার) এবং আপনার অবস্থানরত দেশের ছুটির দিনটি হিসাব করে টাকা পাঠান, যেন জরুরি সময়ে অর্থ আটকে না থাকে।
- এনআরবি বন্ড ও সঞ্চয়পত্র: আপনি যদি ব্যাংকিং চ্যানেলে বড় অঙ্কের টাকা পাঠান, তবে সেই অর্থ দিয়ে প্রবাসীদের জন্য বিশেষ ওয়েজ আর্নার্স ডেভেলপমেন্ট বন্ড বা ইউএস ডলার প্রিমিয়াম বন্ডে বিনিয়োগ করতে পারেন, যা সাধারণ ব্যাংকিংয়ের চেয়ে বেশি মুনাফা নিশ্চিত করে।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।
- প্রতিবেদক : বিডিএস বুলবুল আহমেদ (Senior Content & SEO Consultant)
- বিভাগ (Category): জাতীয় অর্থনীতি, আয়কর ও অর্থ বিষয়ক পরামর্শ
- প্রকাশের তারিখ: ১৯ অক্টোবর, ২০২৬
- তথ্যসূত্র (Sources): জাতীয় রাজস্ব বোর্ড (NBR), জাতীয় বাজেট ২০২৬-২৭ সংক্রান্ত জাতীয় আইন ও অনলাইন পোর্টাল নোটিশ।
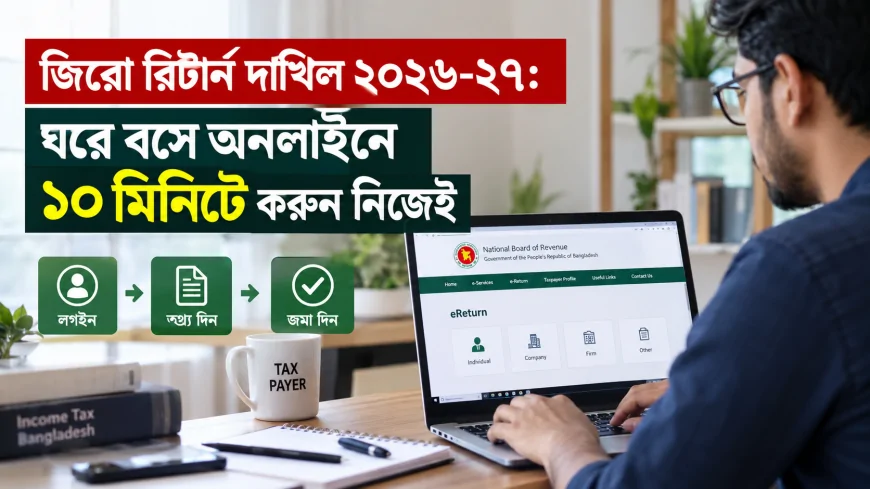
জাতীয় রাজস্ব বোর্ড (এনবিআর) ২০২৬-২৭ করবর্ষের জন্য ব্যক্তিশ্রেণির আয়কর রিটার্ন দাখিলের প্রক্রিয়া ও নীতিমালায় বেশ কিছু গুরুত্বপূর্ণ পরিবর্তন এনেছে। বাজেট ২০২৬-২৭ অনুযায়ী ব্যক্তিশ্রেণির করদাতাদের জন্য আইনি সময়সীমা, করমুক্ত আয়ের সীমা এবং অনলাইন ই-রিটার্ন (e-Return) দাখিলের ধাপসমূহ নিচে বিশদভাবে তুলে ধরা হলো।
১. রিটার্ন দাখিলের আইনি সময়সীমা ও করবর্ষ
জাতীয় রাজস্ব বোর্ডের (NBR) সর্বশেষ আয়কর অধ্যাদেশ ও নির্দেশিকা অনুযায়ী, ২০২৬-২৭ করবর্ষের (যা ১ জুলাই ২০২৫ থেকে ৩০ জুন ২০২৬ পর্যন্ত অর্জিত আয়ের ওপর ভিত্তি করে নির্ধারিত) আয়কর রিটার্ন দাখিলের আইনি সময়সীমা ও কাঠামো নিচে বিস্তারিত তুলে ধরা হলো:
করবর্ষ ও আয়বর্ষের স্পষ্ট সংজ্ঞা
- আয়বর্ষ (Income Year): ১ জুলাই ২০২৫ থেকে ৩০ জুন ২০২৬ পর্যন্ত। (এই ১২ মাসে আপনি যা আয় করেছেন, তার হিসাব করতে হবে)।
- করবর্ষ (Assessment Year): ১ জুলাই ২০২৬ থেকে ৩০ জুন ২০২৭ পর্যন্ত। (এটি হলো আয়বর্ষের অর্জিত আয়ের ওপর কর নির্ধারণ ও রিটার্ন জমা দেওয়ার আইনি বছর)।
রিটার্ন দাখিলের আইনি সময়সীমা ও সময়রেখা (Timeframes)
| করদাতার ধরন | জরিমানা ছাড়া আইনি সময়সীমা | বিলম্ব ফি ও জরিমানাসহ বর্ধিত সময়সীমা |
|---|---|---|
| সাধারণ ও নিয়মিত করদাতা | ৩১ ডিসেম্বর ২০২৬ | ১ জানুয়ারি ২০২৭ থেকে ৩০ জুন ২০২৭ পর্যন্ত (জরিমানা প্রযোজ্য) |
| প্রথমবারের করদাতা (New Taxpayer) | ৩০ জুন ২০২৭ | ৩০ জুন ২০২৭ এর পর কোনো সুযোগ নেই (e-TIN সচল রাখতে হবে) |
সময়মতো রিটার্ন না দিলে আইনি জরিমানা ও আর্থিক ক্ষতি
১ জানুয়ারি ২০২৭ থেকে কোনো করদাতা রিটার্ন দাখিল করলে আয়কর আইন অনুযায়ী তাকে ধাপে ধাপে আর্থিক জরিমানার মুখোমুখি হতে হবে:
- জানুয়ারি – মার্চ ২০২৭ (প্রাথমিক বিলম্ব):
- মূল প্রদেয় করের ওপর ২% অতিরিক্ত কর যুক্ত হবে।
- করের পরিমাণ কম হলেও নূন্যতম ৩,০০০ টাকা জরিমানা পরিশোধ করতে হবে।
- এপ্রিল – জুন ২০২৭ (দীর্ঘ বিলম্ব):
- মূল প্রদেয় করের ওপর ৫% অতিরিক্ত কর ধার্য হবে।
- এক্ষেত্রে নূন্যতম ৫,০০০ টাকা বিলম্ব ফি বা জরিমানা বাধ্যতামূলক।
- সরকারি সেবার ওপর নিষেধাজ্ঞা:
- সময়মতো রিটার্ন দাখিলের প্রমাণপত্র (PSR) না থাকলে ব্যাংক ঋণ, ক্রেডিট কার্ড নবায়ন, ৫ লাখ টাকার বেশি সঞ্চয়পত্র ক্রয় এবং গাড়ির ফিটনেস নবায়নের মতো ৪৩টি সরকারি-বেসরকারি সেবা স্বয়ংক্রিয়ভাবে বন্ধ বা স্থগিত হয়ে যাবে।
২. বাজেট ২০২৬-২৭ অনুযায়ী করমুক্ত আয়ের সীমা (Tax-Free Income Limit)
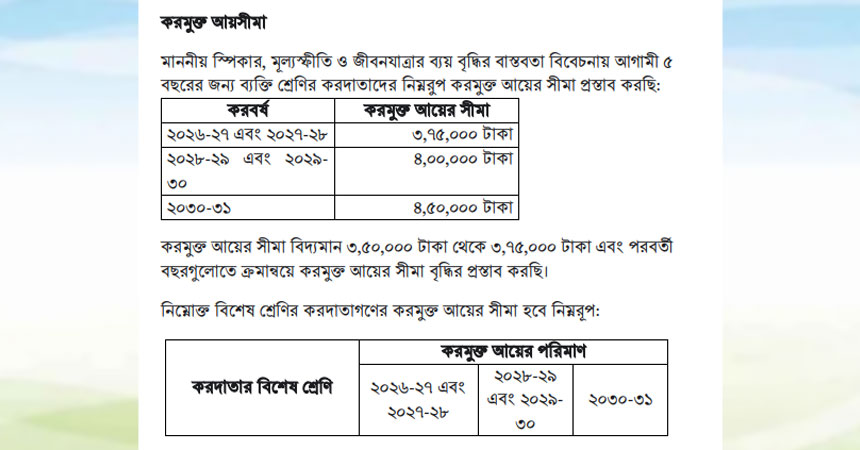
জাতীয় বাজেট ২০২৬-২৭ অনুসারে ব্যক্তিশ্রেণির করদাতাদের জন্য ক্যাটাগরিভিত্তিক করমুক্ত আয়ের সীমা পুনর্নির্ধারণ করা হয়েছে:
| করদাতার ক্যাটাগরি | করমুক্ত আয়ের সীমা (২০২৬-২৭) |
| সাধারণ পুরুষ করদাতা | ৩,৭৫,০০০ টাকা |
| নারী ও ৬৫ বছর বা তার বেশি বয়সী প্রবীণ করদাতা | ৪,২৫,০০০ টাকা |
| তৃতীয় লিঙ্গের করদাতা ও প্রতিবন্ধী ব্যক্তি | ৫,২৫,০০০ টাকা |
| গেজেটভুক্ত যুদ্ধাহত মুক্তিযোদ্ধা ও বৈষম্যবিরোধী আন্দোলনের শহীদ/আহত | ৫,২৫,০০০ টাকা |
| প্রতিবন্ধী সন্তানের বাবা-মা/অভিভাবক | প্রতি সন্তানের জন্য অতিরিক্ত ৫০,০০০ টাকা |
মনে রাখা জরুরি: বার্ষিক আয় করমুক্ত সীমার নিচে থাকলেও যদি কারও ১২ ডিজিটের টিআইএন (TIN) থাকে এবং নির্দিষ্ট কিছু ক্যাটাগরির অন্তর্ভুক্ত হন, তবে তার জন্য শূন্য করের রিটার্ন (Zero Return) জমা দেওয়া বাধ্যতামূলক।
৩. ই-রিটার্ন (e-Return) দাখিলের সহজ ৬টি ধাপ
জাতীয় রাজস্ব বোর্ডের অনলাইন পোর্টাল ব্যবহার করে ঘরে বসেই ই-রিটার্ন দাখিল করা যায়:
[etaxnbr.gov.bd পোর্টালে প্রবেশ] ➔ [TIN ও বায়োমেট্রিক সিম দিয়ে রেজিস্ট্রেশন/লগইন] ➔ [আয়ের বিবরণী ও রেয়াত তথ্য ইনপুট] ➔ [কর হিসাব যাচাই] ➔ [অনলাইন পেমেন্ট (যদি থাকে)] ➔ [একনলেজমেন্ট স্লিপ ও সার্টিফিকেট ডাউনলোড]
- পোর্টালে প্রবেশ ও রেজিস্ট্রেশন: এনবিআরের নির্দিষ্ট ই-ট্যাক্স ওয়েবসাইটে (
etaxnbr.gov.bd) গিয়ে নিজের ১২ ডিজিটের TIN এবং নিজের নামে বায়োমেট্রিক নিবন্ধিত মোবাইল নম্বর দিয়ে অ্যাকাউন্ট রেজিস্ট্রেশন/লগইন করুন। - ব্যক্তিগত তথ্য ও আয়ের উৎসের তথ্য নির্বাচন: বেতন, বাড়ি ভাড়া, ব্যবসা, কৃষি বা মূলধনী লাভ—আয়ের যে যে উৎস রয়েছে সেগুলো সঠিকভাবে নির্বাচন করুন।
- আয়ের বিবরণী ইনপুট: ব্যাংক বিবরণী, বেতন সনদ (Salary Certificate), ডিপিএস বা সঞ্চয়পত্রের তথ্য অনুযায়ী আয়ের অঙ্ক পোর্টালে ইনপুট দিন।
- কর রেয়াত ও বিনিয়োগের তথ্য (Tax Rebate): জীবন বীমা, সঞ্চয়পত্র, ডিপিএস বা অনুমোদিত খাতে বিনিয়োগ থাকলে তা উল্লেখ করে কর রেয়াতের সুবিধা গ্রহণ করুন।
- ট্যাক্স হিসাব ও পেমেন্ট: সিস্টেম স্বয়ংক্রিয়ভাবে আপনার দেয় কর (Net Payable Tax) হিসাব করে দেখাবে। দেয় কর থাকলে তা মোবাইল ব্যাংকিং, কার্ড বা অনলাইন ব্যাংকিংয়ের মাধ্যমে পরিশোধ করুন।
- সাবমিট ও একনলেজমেন্ট সার্টিফিকেট ডাউনলোড: সমস্ত তথ্য সঠিক থাকলে ফাইলটি ফাইনাল সাবমিট করুন এবং তাৎক্ষণিকভাবে একনলেজমেন্ট স্লিপ (Acknowledgement Slip) ও ইনকাম ট্যাক্স সার্টিফিকেট ডাউনলোড করে রাখুন।
৪. বিলম্ব ও জরিমানা সংক্রান্ত নিয়মাবলী
আইনি সময়সীমা বা ৩০ নভেম্বরের মধ্যে রিটার্ন দাখিল না করলে নির্দিষ্ট কিছু আর্থিক ও আইনি মাশুল গুনতে হতে পারে:
- বিলম্ব সুদ ও পেনাল্টি: নির্দিষ্ট মেয়াদের পর রিটার্ন দাখিল করলে দেয় করের ওপর অতিরিক্ত বিলম্বে দাখিলের জরিমানা ও মাসিক হারে বিলম্ব সুদ যুক্ত হয়।
- সর্বনিম্ন কর (Minimum Tax): নির্দিষ্ট এলাকার ওপর ভিত্তি করে প্রযোজ্য সর্বনিম্ন কর (যেমন: ঢাকা/চট্টগ্রাম সিটি কর্পোরেশন এলাকায় সর্বনিম্ন ৫,০০০ টাকা) প্রদান বাধ্যতামূলক থাকে।
- সরকারি সেবা প্রাপ্তিতে জটিলতা: রিটার্ন দাখিলের প্রমাণপত্র (PSN/একনলেজমেন্ট স্লিপ) না থাকলে ব্যাংক লোন, ক্রেডিট কার্ড, ট্রেড লাইসেন্স নবায়নসহ ৪০টিরও বেশি সরকারি-বেসরকারি সেবা প্রাপ্তি ব্যাহত হতে পারে।
সংক্ষেপিত পর্যালোচনা
স্মার্ট বাংলাদেশের ধারাবাহিকতায় আয়কর ব্যবস্থা সহজ করতে ই-রিটার্ন সিস্টেম অত্যন্ত কার্যকর একটি উদ্যোগ। ৩০ নভেম্বর সময়সীমা শেষ হওয়ার অপেক্ষায় না থেকে সময়মতো তথ্য যাচাই করে নিজের ই-রিটার্ন দাখিল করা প্রত্যেক নাগরিকের নৈতিক ও আইনি দায়িত্ব।
আরও খবর জানতে ভিজিট করুন: পালসবাংলাদেশ ওয়েবসাইটে।